Fiscalidad Criptomonedas España 2026: Guía Declaración
Advertisers
La fiscalidad de las criptomonedas en España en 2026 exige la declaración de ganancias y pérdidas patrimoniales en el IRPF, considerando la naturaleza de cada operación y los cambios normativos.
La revolución digital ha transformado muchos aspectos de nuestra vida, y las finanzas no son una excepción. Con la creciente popularidad de los activos digitales, entender la fiscalidad de las criptomonedas en España en 2026: guía completa para declarar tus ganancias y pérdidas se ha vuelto esencial para cualquier inversor. ¿Estás preparado para cumplir con tus obligaciones tributarias?
El Marco Normativo Actual y Futuro de las Criptomonedas en España
El panorama regulatorio y fiscal de las criptomonedas en España ha evolucionado rápidamente en los últimos años, y se espera que continúe haciéndolo. Para 2026, la Agencia Tributaria (AEAT) ha consolidado su postura, buscando una mayor claridad y control sobre las operaciones con activos digitales. Es crucial estar al tanto de estas normativas para evitar sorpresas desagradables.
La AEAT ha intensificado sus esfuerzos para identificar a los inversores en criptomonedas, cruzando datos con exchanges y plataformas. Esto significa que la era de la 'anonimidad' fiscal ha terminado, y es más importante que nunca entender cómo tus operaciones impactan tu declaración de la renta. La transparencia es la clave.
Anúncios
Novedades Legislativas Previstas para 2026
- Reglamento MiCA (Markets in Crypto-Assets): Aunque es una normativa europea, su implementación en España tendrá un impacto significativo. Se espera que MiCA aporte un marco regulatorio homogéneo para los mercados de criptoactivos, afectando a emisores, proveedores de servicios y, en última instancia, a los inversores.
- Obligaciones de Información Reforzadas: Es probable que se exijan aún más datos a los exchanges y custodios de criptoactivos, tanto nacionales como internacionales, para facilitar la labor de la AEAT. Esto incluye información sobre saldos y operaciones de los usuarios.
- Clasificación Fiscal Consolidada: La AEAT ha dejado claro que las criptomonedas se consideran bienes inmateriales a efectos fiscales, y las ganancias o pérdidas derivadas de su transmisión se integran en la base imponible del ahorro.
En resumen, el entorno fiscal de las criptomonedas en España para 2026 se caracteriza por una mayor supervisión y la necesidad de una diligencia extrema por parte de los contribuyentes. Anticiparse a estos cambios es fundamental para una correcta gestión.
Identificando Ganancias y Pérdidas Patrimoniales en Criptoactivos
El primer paso para una correcta declaración es entender qué constituye una ganancia o una pérdida patrimonial en el contexto de las criptomonedas. No todas las operaciones tienen el mismo tratamiento, y la clave reside en la naturaleza del evento que genera el cambio en tu patrimonio. La compraventa directa es solo una de las muchas situaciones a considerar.
Las ganancias patrimoniales se producen cuando vendes criptomonedas por un valor superior al de adquisición, o cuando intercambias una criptomoneda por otra con un valor de mercado mayor en el momento del intercambio. Las pérdidas, por contra, surgen cuando el valor de venta o intercambio es inferior al de adquisición. Es un concepto sencillo en teoría, pero con matices en la práctica.
Eventos que Generan Ganancias o Pérdidas
- Venta de Criptomonedas por Fiat: La operación más común. Si vendes Bitcoin por euros y obtienes un beneficio, esto es una ganancia patrimonial.
- Intercambio de Criptomonedas (Cripto a Cripto): Cada intercambio entre diferentes criptomonedas se considera una permuta y, por tanto, una alteración patrimonial que puede generar una ganancia o pérdida. Por ejemplo, cambiar Ethereum por Solana.
- Pago con Criptomonedas: Utilizar criptomonedas para adquirir bienes o servicios también se considera una transmisión y puede generar una ganancia o pérdida patrimonial.
- Staking, Lending y Airdrops: Estos eventos pueden generar rendimientos que se consideran ganancias patrimoniales, pero su tributación puede variar. El staking y lending, por ejemplo, suelen considerarse rendimientos de capital mobiliario o ganancias patrimoniales según la naturaleza y habitualidad.
Es vital llevar un registro meticuloso de cada operación, incluyendo fechas, valores de adquisición y transmisión, y las comisiones asociadas. Esta documentación será tu mejor aliada ante cualquier requerimiento de la AEAT.
Anúncios
Métodos de Cálculo para Determinar Ganancias y Pérdidas
Calcular la base de tus ganancias y pérdidas patrimoniales puede ser complejo, especialmente si realizas muchas operaciones. La AEAT exige un método consistente para determinar el valor de adquisición de tus criptomonedas. El método FIFO (First-In, First-Out) es el generalmente aceptado y el más lógico para aplicar.
Este método implica que las primeras criptomonedas que compraste son las primeras que se consideran vendidas. Esto es crucial porque el precio de adquisición influye directamente en el cálculo de la ganancia o pérdida. Una correcta aplicación de FIFO puede evitar errores significativos en tu declaración.
Aplicación del Método FIFO
Imagina que compras 1 BTC en enero a 10.000€ y otro BTC en marzo a 15.000€. Si en junio vendes 1 BTC a 20.000€, aplicando FIFO, se considera que vendes el BTC que compraste en enero. Tu ganancia sería de 10.000€ (20.000€ - 10.000€).
La complejidad surge cuando tienes múltiples compras y ventas de diferentes criptomonedas. Herramientas de seguimiento de portfolios o software específico pueden ser de gran ayuda para automatizar estos cálculos y asegurar la precisión.
- Registro Detallado: Anota fecha y hora de cada compra y venta, cantidad de criptomoneda, precio en euros en el momento de la operación y comisiones.
- Consolidación de Datos: Si utilizas múltiples exchanges o carteras, es fundamental consolidar toda la información en un único lugar para aplicar FIFO correctamente.
- Impacto de las Comisiones: Las comisiones de compra y venta deben considerarse como parte del coste de adquisición o como minoración del valor de transmisión, respectivamente, lo que puede afectar el cálculo final.
La aplicación rigurosa de FIFO garantiza que tus cálculos sean consistentes y defendibles ante la administración tributaria. No subestimes la importancia de este paso.
Declaración de Criptomonedas en el IRPF: Casillas Clave
Una vez que has calculado tus ganancias y pérdidas, el siguiente paso es saber dónde declararlas en tu Declaración de la Renta (IRPF). Las criptomonedas se integran en la base imponible del ahorro como ganancias o pérdidas patrimoniales por transmisión de elementos patrimoniales. Es fundamental ubicar las casillas correctas para evitar errores que puedan llevar a requerimientos de Hacienda.
La declaración de estas operaciones se realiza anualmente, y el plazo suele ser entre abril y junio del año siguiente al ejercicio fiscal. Para la fiscalidad de las criptomonedas en España en 2026, esto significará declararlas en la campaña de la renta de 2027.
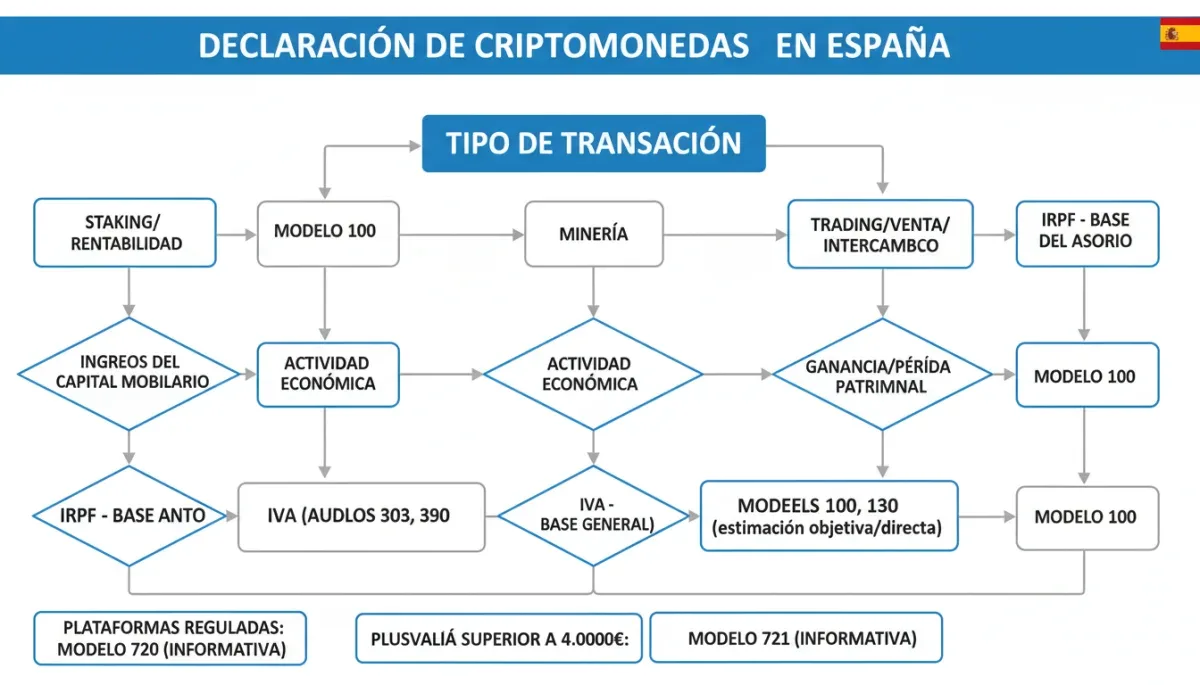
Secciones Relevantes en la Declaración de la Renta
Las casillas principales a rellenar se encuentran en la sección de 'Ganancias y pérdidas patrimoniales derivadas de la transmisión de otros elementos patrimoniales'.
- Casilla 1626 (o similar): Aquí se declaran las ganancias y pérdidas por transmisión de criptomonedas. Deberás indicar el tipo de elemento patrimonial (criptomoneda), la fecha y valor de adquisición, y la fecha y valor de transmisión.
- Compensación de Pérdidas: Las pérdidas patrimoniales generadas por criptomonedas pueden compensarse con ganancias patrimoniales de cualquier tipo (incluidas las de otras criptomonedas) durante el mismo ejercicio y los cuatro siguientes.
- Modelo 720 y 721: Aunque el Modelo 720 ha sido modificado, para el ejercicio 2026, si posees criptomonedas en el extranjero por valor superior a 50.000 euros, deberás presentar el Modelo 721 de declaración de bienes y derechos situados en el extranjero.
La correcta cumplimentación de estas casillas es vital. Si tienes dudas, buscar asesoramiento profesional es siempre la opción más segura para asegurar la conformidad.
Casos Especiales: Staking, Minería, Airdrops y NFTs
El ecosistema cripto es vasto y dinámico, con nuevas formas de interacción y generación de valor emergiendo constantemente. Esto plantea desafíos adicionales para la fiscalidad de las criptomonedas en España en 2026, ya que no todas las operaciones encajan perfectamente en las categorías tradicionales. Es crucial entender cómo Hacienda interpreta estos casos especiales.
La interpretación de estos eventos puede ser más compleja y, en ocasiones, no hay una guía explícita para cada situación. Sin embargo, la AEAT tiende a aplicar los principios generales de tributación, buscando el hecho imponible en cada caso.
Tratamiento Fiscal de Operaciones Novedosas
- Staking y Lending: Los rendimientos obtenidos por staking (bloqueo de criptomonedas para validar transacciones) o lending (préstamo de criptomonedas) se suelen considerar rendimientos de capital mobiliario o ganancias patrimoniales, dependiendo de si se asimilan a intereses o a una alteración patrimonial. La clave está en la habitualidad y la naturaleza de la actividad.
- Minería de Criptomonedas: La actividad de minería, si se realiza de forma habitual y organizada, puede considerarse una actividad económica, tributando por el IRPF como rendimientos de actividades económicas, y potencialmente sujeta a IVA. Si es ocasional, podría ser una ganancia patrimonial.
- Airdrops y Forks: Los airdrops (recepción gratuita de criptomonedas) y forks (división de una cadena de bloques) suelen considerarse ganancias patrimoniales no derivadas de transmisión, tributando por el IRPF en la base general, en el momento de su recepción, por el valor de mercado en ese instante.
- NFTs (Tokens No Fungibles): La compraventa de NFTs se trata como cualquier otra transmisión de bien patrimonial, generando ganancias o pérdidas patrimoniales en la base del ahorro. La creación y venta de NFTs (minting) por parte de un artista podría considerarse una actividad económica.
Dada la complejidad y la falta de jurisprudencia consolidada en algunos de estos ámbitos, se recomienda encarecidamente consultar a un experto fiscal especializado en criptomonedas. La prudencia es un valor clave.
Planificación Fiscal y Estrategias para Optimizar la Declaración
La fiscalidad de las criptomonedas en España en 2026 no solo se trata de cumplir con la ley, sino también de hacerlo de la manera más eficiente posible. Una buena planificación fiscal puede ayudarte a optimizar tu carga tributaria y a gestionar mejor tus inversiones en criptoactivos. No se trata de evadir impuestos, sino de aplicar las herramientas legales disponibles.
Anticiparse a la declaración anual y comprender las implicaciones de cada operación antes de realizarla es una estrategia inteligente. La improvisación suele ser costosa en el ámbito fiscal. Considera el impacto fiscal de cada movimiento en tu cartera.
Consejos para una Gestión Fiscal Eficiente
- Registro Continuo y Detallado: Mantén un libro de registro de todas tus operaciones (compras, ventas, intercambios, staking, etc.) con fechas, cantidades, precios y plataformas. Esto simplificará enormemente la preparación de tu declaración.
- Compensación de Ganancias y Pérdidas: Aprovecha la posibilidad de compensar pérdidas patrimoniales con ganancias. Si has tenido pérdidas en un año, puedes utilizarlas para reducir la factura fiscal de ganancias futuras en los cuatro ejercicios siguientes.
- Asesoramiento Profesional: Dada la complejidad y la constante evolución del marco normativo, contar con un asesor fiscal especializado en criptomonedas es una inversión que puede ahorrarte problemas y dinero a largo plazo.
- Conocimiento de la Normativa: Mantente informado sobre los cambios legislativos. Las regulaciones pueden cambiar y lo que era válido un año, puede no serlo al siguiente.
Una estrategia fiscal proactiva y bien informada es la mejor defensa contra las complejidades de la tributación de criptomonedas. La educación financiera en este ámbito es tan importante como la propia inversión.
Riesgos y Sanciones por Incumplimiento
Ignorar las obligaciones fiscales relacionadas con las criptomonedas en España puede acarrear graves consecuencias. La Agencia Tributaria dispone de herramientas y mecanismos cada vez más sofisticados para detectar el incumplimiento, y las sanciones pueden ser significativas. La creencia de que las criptomonedas son 'invisibles' para Hacienda es un mito peligroso.
El desconocimiento de la ley no exime de su cumplimiento. Es responsabilidad del contribuyente informarse y declarar correctamente todas sus operaciones. La AEAT no dudará en aplicar la normativa vigente.
Posibles Consecuencias de No Declarar
- Recargos e Intereses de Demora: Si presentas tu declaración fuera de plazo o con errores que resultan en una menor tributación, la AEAT aplicará recargos sobre la cantidad no declarada, además de intereses de demora.
- Sanciones Pecuniarias: Las sanciones pueden variar desde un porcentaje de la cuota no declarada (generalmente entre el 50% y el 150%) hasta multas fijas por incumplimiento de obligaciones formales, como no presentar el Modelo 721 (o su sucesor) en caso de tener bienes en el extranjero.
- Inspecciones Tributarias: El incumplimiento reiterado o la omisión de grandes cantidades puede desencadenar una inspección completa de tus finanzas, lo que es un proceso largo y estresante.
- Delito Fiscal: En casos extremos, si la cantidad defraudada supera ciertos umbrales (actualmente 120.000 euros), el incumplimiento puede ser considerado delito fiscal, con penas de prisión.
La mejor estrategia es siempre la transparencia y el cumplimiento. Ante cualquier duda, buscar asesoramiento especializado es crucial para evitar estos riesgos y garantizar la tranquilidad.
| Punto Clave | Descripción Breve |
|---|---|
| Marco Normativo 2026 | Mayor control y transparencia por parte de la AEAT, con influencia del Reglamento MiCA. |
| Ganancias/Pérdidas | Se generan por venta, intercambio o uso de criptomonedas; se integran en base del ahorro. |
| Método FIFO | Obligatorio para calcular el valor de adquisición y determinar las ganancias y pérdidas. |
| Riesgos y Sanciones | Incumplir la declaración conlleva recargos, multas significativas y posible delito fiscal. |
Preguntas Frecuentes sobre la Fiscalidad de Criptomonedas en España 2026
¿Qué se considera una ganancia patrimonial con criptomonedas?▼Se considera una ganancia patrimonial cualquier incremento de valor obtenido al vender, intercambiar o utilizar criptomonedas por un precio superior al de su adquisición, integrándose en la base imponible del ahorro del IRPF.
¿Es obligatorio declarar todas las operaciones con criptomonedas?▼Sí, todas las operaciones que generen una alteración patrimonial (ganancia o pérdida) deben ser declaradas en el IRPF. Además, si posees criptomonedas en el extranjero por valor superior a 50.000 euros, deberás presentar el Modelo 721.
¿Cómo afecta el método FIFO a mi declaración?▼El método FIFO (First-In, First-Out) es el exigido por Hacienda para determinar el coste de adquisición de las criptomonedas vendidas, asumiendo que las primeras compradas son las primeras en venderse, lo cual impacta directamente en el cálculo de ganancias o pérdidas.
¿Los rendimientos por staking o lending tributan igual que la venta?▼No necesariamente. Los rendimientos por staking o lending pueden tributar como rendimientos de capital mobiliario o ganancias patrimoniales, dependiendo de su naturaleza y la habitualidad de la actividad, lo que requiere un análisis fiscal específico.
¿Qué riesgos corro si no declaro mis criptomonedas?▼No declarar tus criptomonedas puede acarrear recargos, intereses de demora, sanciones económicas significativas por parte de la AEAT, inspecciones tributarias y, en los casos más graves, incluso delitos fiscales.
Conclusión: Navegando con Confianza en la Fiscalidad Cripto de 2026
La fiscalidad de las criptomonedas en España en 2026 representa un desafío y una oportunidad para los inversores. Un marco regulatorio en constante evolución exige una atención meticulosa y una planificación proactiva. Lejos de ser un terreno inexplorado, la tributación de los criptoactivos se ha consolidado como una realidad ineludible, con la Agencia Tributaria cada vez más equipada para supervisar y exigir el cumplimiento.
La clave para una gestión fiscal exitosa radica en la información, el registro detallado de todas las operaciones, la aplicación correcta de métodos como el FIFO y, cuando sea necesario, el asesoramiento de expertos. Ignorar estas obligaciones no solo es arriesgado, sino que puede resultar en sanciones severas. Al adoptar un enfoque informado y responsable, los inversores pueden navegar por el complejo panorama fiscal de las criptomonedas con confianza, asegurando la tranquilidad y la optimización de sus retornos.