Reforma Pensiones 2026 España: 3 Cambios Esenciales para Futuros Jubilados
Advertisers
La reforma de las pensiones de 2026 en España introduce ajustes significativos en la base de cálculo, la edad de jubilación y los mecanismos de revalorización, impactando directamente la planificación financiera de los futuros jubilados.
La inminente reforma de las pensiones de 2026 en España es un tema que genera gran interés y, a menudo, cierta incertidumbre entre los ciudadanos, especialmente aquellos que se acercan a la edad de jubilación. Entender sus implicaciones es crucial para planificar un futuro financiero estable. Este artículo desglosa los tres cambios esenciales que marcarán un antes y un después en el sistema de pensiones español, brindando claridad y herramientas para afrontar estos ajustes.
Contexto y Necesidad de la Reforma de las Pensiones en España
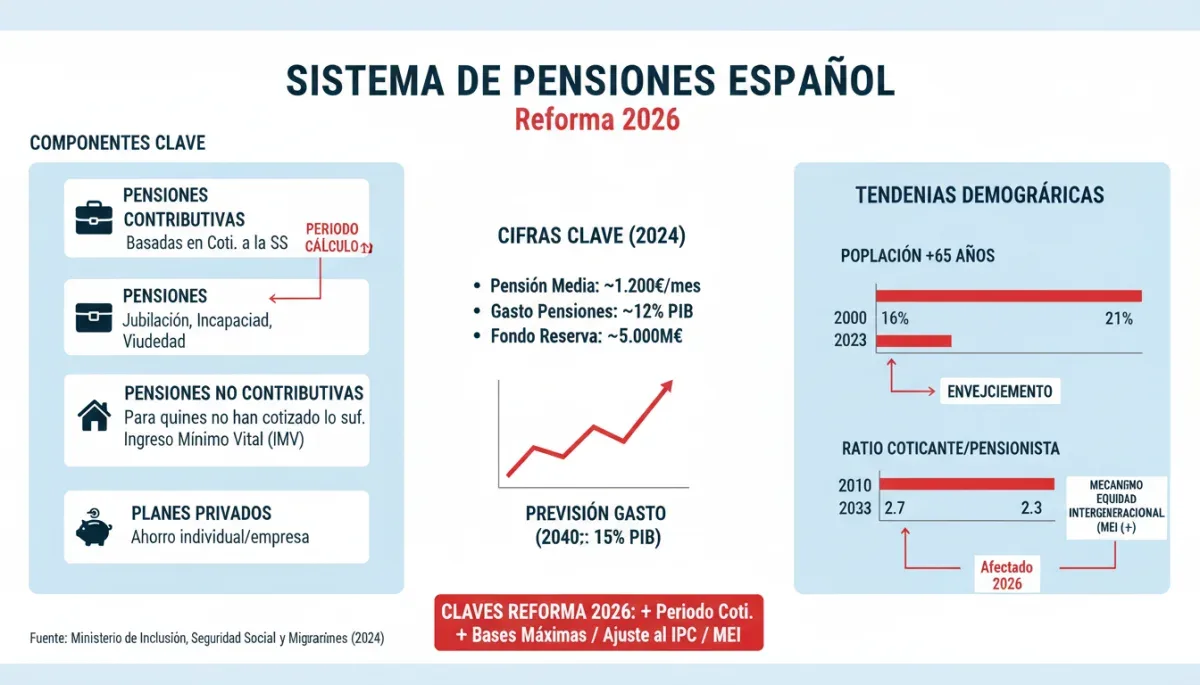
El sistema de pensiones español, como muchos otros en Europa, se enfrenta a desafíos demográficos y económicos significativos. El envejecimiento de la población, el aumento de la esperanza de vida y la disminución de la natalidad ejercen una presión considerable sobre la sostenibilidad financiera del modelo actual. La reforma de 2026 no es un evento aislado, sino la continuación de un proceso de adaptación necesario para garantizar la viabilidad del sistema a largo plazo.
Históricamente, las reformas de pensiones han buscado equilibrar la suficiencia de las prestaciones con la equidad intergeneracional y la sostenibilidad. La reforma de 2026, en este sentido, persigue esos mismos objetivos, intentando ajustar el sistema a una nueva realidad socioeconómica sin comprometer el bienestar de los actuales y futuros pensionistas. Es un acto de equilibrio complejo que requiere una comprensión profunda de sus mecanismos.
Anúncios
Desafíos Demográficos y Económicos Actuales
- Envejecimiento Poblacional: España es uno de los países con mayor esperanza de vida y una de las tasas de natalidad más bajas de la Unión Europea, lo que reduce la proporción de trabajadores activos por cada pensionista.
- Sostenibilidad Financiera: El gasto en pensiones representa una parte sustancial del presupuesto estatal, y las proyecciones futuras indican un aumento si no se realizan ajustes.
- Equidad Intergeneracional: Se busca que las cargas y beneficios del sistema se distribuyan de manera justa entre las diferentes generaciones, evitando que unas soporten un peso desproporcionado.
En síntesis, la reforma de 2026 emerge como una respuesta estratégica a estos retos, buscando un sistema más robusto y justo. Comprender el porqué de estos cambios es el primer paso para analizar su impacto.
Primer Cambio Esencial: Modificación en el Período de Cómputo
Uno de los pilares fundamentales de la reforma de las pensiones de 2026 es la modificación del período de cómputo para calcular la base reguladora. Hasta ahora, se tenían en cuenta los últimos 25 años de cotización. Con la reforma, se introduce una doble opción o un período ampliado que busca una mayor equidad y adaptación a las trayectorias laborales más discontinuas.
Esta medida responde a la necesidad de reflejar de manera más precisa la vida laboral de los trabajadores, que en la actualidad a menudo presentan interrupciones, periodos de desempleo o cambios de empleo con bases de cotización variables. La ampliación del período de cómputo busca suavizar el impacto de años con cotizaciones bajas o inexistentes hacia el final de la carrera laboral, que tradicionalmente podían penalizar la cuantía de la pensión.
Impacto en la Base Reguladora
La nueva metodología permitirá a los futuros jubilados elegir entre dos opciones o un período más largo de cotización. Esta flexibilidad es clave, ya que cada trabajador podrá optar por la fórmula que le resulte más beneficiosa, dependiendo de su historial de cotizaciones. Por ejemplo, una persona con una carrera laboral irregular podría beneficiarse de descartar los peores años de cotización.
Anúncios
- Opción de Cómputo Ampliado: Se ofrecerá la posibilidad de elegir entre un período de cálculo más extenso, por ejemplo, los mejores 29 años de cotización dentro de un período de 32 años, descartando los dos peores.
- Mayor Flexibilidad: Esta medida busca proteger a aquellos con carreras laborales más volátiles, permitiéndoles eliminar los periodos menos favorables.
- Cálculo Individualizado: Cada trabajador deberá analizar su propio historial de cotizaciones para determinar qué opción le resulta más ventajosa al momento de solicitar su jubilación.
En resumen, este cambio representa un esfuerzo por adaptar el sistema a la realidad laboral contemporánea, ofreciendo mayor protección y opciones a los futuros jubilados, aunque también implicará un análisis más detallado por parte del trabajador.
Segundo Cambio Esencial: Ajustes en la Edad de Jubilación
El segundo cambio crucial que introduce la reforma de las pensiones de 2026 se refiere a los ajustes en la edad de jubilación. Aunque la tendencia hacia el aumento progresivo de la edad legal de jubilación no es nueva en España, la reforma de 2026 consolida y, en algunos casos, acelera este proceso, vinculándolo más estrechamente a la esperanza de vida y a la sostenibilidad del sistema.
Es fundamental comprender que la edad de jubilación no es un número fijo, sino que depende de los años cotizados. La reforma busca incentivar carreras laborales más largas, penalizando la jubilación anticipada y recompensando la prolongación de la vida activa. Este ajuste es una medida directa para contrarrestar el envejecimiento demográfico y asegurar que haya suficientes cotizantes activos para mantener el sistema.
Incremento Progresivo y Factores de Sostenibilidad
La reforma establece un calendario de aumento de la edad de jubilación, que continuará elevándose hasta alcanzar los 67 años para aquellos con menos años cotizados. Para aquellos con una larga carrera de cotización, la edad se mantendrá en 65 años, pero el número de años necesarios para acceder a esta edad se incrementará gradualmente.
- Edad Legal de Jubilación: Se mantiene la senda de incremento gradual de la edad de jubilación, que dependerá de los años cotizados.
- Incentivos a la Vida Laboral Prolongada: Se refuerzan los coeficientes reductores para la jubilación anticipada y los complementos para la jubilación demorada, buscando alargar la vida activa.
- Cláusulas de Sostenibilidad: La reforma incorpora mecanismos que ajustan automáticamente ciertos parámetros del sistema en función de indicadores demográficos y económicos, garantizando su viabilidad futura.
En definitiva, la reforma de 2026 refuerza la idea de que la edad de jubilación es un elemento dinámico, ajustado a las necesidades del sistema y la realidad demográfica, con el objetivo de fomentar la permanencia en el mercado laboral.
Tercer Cambio Esencial: Mecanismos de Revalorización de las Pensiones
El tercer pilar fundamental de la reforma de las pensiones de 2026 se centra en los mecanismos de revalorización de las prestaciones. Este aspecto es de vital importancia, ya que determina cómo se ajustarán las pensiones a lo largo del tiempo para mantener su poder adquisitivo frente a la inflación y otros factores económicos.
La reforma busca establecer un marco más estable y predecible para la revalorización, eliminando la discrecionalidad política y vinculando los ajustes a indicadores objetivos. Esto proporciona mayor seguridad a los pensionistas y contribuye a la sostenibilidad del sistema, evitando fluctuaciones bruscas que puedan desestabilizar las finanzas públicas o el poder de compra de los jubilados.
Indexación al IPC y el Mecanismo de Equidad Intergeneracional (MEI)
La reforma consolida la indexación de las pensiones al Índice de Precios al Consumo (IPC), garantizando que las pensiones no pierdan poder adquisitivo debido a la inflación. Además, introduce el Mecanismo de Equidad Intergeneracional (MEI), que sustituye al anterior Factor de Sostenibilidad y busca fortalecer la hucha de las pensiones mediante cotizaciones adicionales.
- Revalorización con el IPC: Las pensiones se revalorizarán anualmente de acuerdo con la variación media del IPC de los doce meses anteriores a noviembre del año previo, asegurando el mantenimiento del poder adquisitivo.
- Mecanismo de Equidad Intergeneracional (MEI): Este mecanismo implica una cotización adicional por parte de empresas y trabajadores, destinada a un fondo de reserva para hacer frente a las futuras jubilaciones de la generación del 'baby boom'.
- Garantía de Sostenibilidad: El MEI actúa como una salvaguarda, asegurando que el sistema tenga recursos adicionales para soportar el aumento del número de pensionistas en las próximas décadas.
En conclusión, la reforma de 2026 solidifica la protección del poder adquisitivo de las pensiones y añade un colchón financiero para las generaciones futuras, a través de mecanismos más transparentes y automáticos.
Implicaciones a Largo Plazo para los Futuros Jubilados
Más allá de los tres cambios esenciales, la reforma de las pensiones de 2026 tiene implicaciones a largo plazo que los futuros jubilados españoles deben considerar seriamente. Estas implicaciones no solo afectan el monto de la pensión, sino también la planificación de la vida laboral y el ahorro personal. Es un momento crucial para reevaluar estrategias y tomar decisiones informadas.
La reforma busca incentivar una mayor responsabilidad individual en la planificación de la jubilación, complementando el sistema público con ahorro privado y planes de pensiones. Esto no significa que el sistema público deje de ser relevante, sino que se fomenta un enfoque más holístico y diversificado para asegurar la estabilidad financiera en la vejez.
Planificación Personal y Ahorro Complementario
La necesidad de una planificación individualizada se acentúa con los cambios introducidos. Los futuros jubilados deberán estar más atentos a sus años de cotización, bases reguladoras y la edad a la que desean retirarse. La educación financiera y el asesoramiento profesional se vuelven herramientas indispensables.
- Ahorro Privado: La reforma subraya la importancia de complementar la pensión pública con planes de pensiones privados, fondos de inversión o cualquier otra forma de ahorro a largo plazo.
- Asesoramiento Financiero: Buscar orientación profesional puede ayudar a entender las opciones disponibles y a diseñar una estrategia de jubilación personalizada.
- Flexibilidad Laboral: La posibilidad de prolongar la vida laboral o de optar por jubilaciones parciales puede ser una alternativa atractiva para muchos, mitigando el impacto de los cambios.
En resumen, la reforma de 2026 no solo modifica el sistema, sino que también invita a los ciudadanos a adoptar un rol más activo y consciente en la gestión de su futuro financiero, promoviendo una visión integral de la jubilación.
Cómo Prepararse para la Reforma: Consejos Prácticos
Ante los cambios que traerá la reforma de las pensiones de 2026, la preparación es clave. Entender cómo afectarán estos ajustes a su situación particular y tomar medidas proactivas puede marcar una diferencia significativa en la calidad de su jubilación. No se trata solo de reaccionar, sino de anticipar y construir un futuro financiero sólido.
La información es su mejor aliada. Mantenerse al tanto de los detalles de la reforma, consultar fuentes fiables y buscar asesoramiento personalizado son pasos fundamentales. La planificación a largo plazo, incluso para aquellos que aún ven la jubilación como un horizonte lejano, es más importante que nunca.
Estrategias para una Jubilación Segura
Existen diversas estrategias que los futuros jubilados pueden implementar para adaptarse a la reforma. Estas van desde revisar el historial de cotizaciones hasta explorar opciones de ahorro e inversión, pasando por considerar la posibilidad de prolongar la vida laboral.
- Revisar el Historial de Cotizaciones: Acceder a la vida laboral y verificar que todos los periodos y bases de cotización sean correctos es esencial para el cálculo de la futura pensión.
- Explorar Opciones de Ahorro: Considerar productos financieros específicos para la jubilación, como planes de pensiones, PIAS o fondos de inversión, para complementar la pensión pública.
- Informarse Continuamente: Estar al día de las novedades legislativas y los posibles ajustes en la normativa para tomar decisiones informadas.
- Asesoramiento Profesional: Consultar con un experto en planificación financiera o de pensiones para obtener una visión personalizada y diseñar una estrategia a medida.
En síntesis, la preparación activa y la búsqueda de información son fundamentales para mitigar cualquier incertidumbre y asegurar una jubilación tranquila y financieramente estable frente a los cambios de la reforma de 2026.
Perspectivas Futuras y Desafíos Adicionales
La reforma de las pensiones de 2026 es un paso significativo, pero el sistema de pensiones español seguirá enfrentándose a desafíos y posibles ajustes en el futuro. Es importante mantener una perspectiva a largo plazo y entender que la sostenibilidad es un objetivo continuo que requiere monitoreo y, potencialmente, nuevas adaptaciones. La dinámica demográfica y económica no se detiene, y el sistema debe ser lo suficientemente flexible para evolucionar con ellas.
Los debates sobre el futuro de las pensiones probablemente continuarán, centrándose en cómo garantizar la suficiencia de las prestaciones para las futuras generaciones sin sobrecargar a los contribuyentes actuales. La innovación en productos de ahorro y la educación financiera jugarán un papel cada vez más relevante en este panorama cambiante.
El Papel de la Digitalización y la Educación Financiera
La digitalización de los servicios de la Seguridad Social facilitará el acceso a la información personal sobre cotizaciones y proyecciones de pensión, empoderando a los ciudadanos para una mejor planificación. Paralelamente, la educación financiera será crucial para que los individuos tomen decisiones informadas sobre su ahorro y jubilación.
- Herramientas Digitales: El uso de simuladores de pensión y plataformas de información online se volverá indispensable para los futuros jubilados.
- Conciencia Financiera: Promover una cultura de ahorro y planificación a largo plazo desde edades tempranas es fundamental para complementar el sistema público.
- Adaptación Constante: El sistema de pensiones es un ente vivo que se adaptará a las nuevas realidades, y los ciudadanos deben estar preparados para estos cambios.
Para concluir esta sección, la reforma de 2026 sienta las bases para un sistema más sostenible, pero la participación activa y la adaptabilidad de los ciudadanos serán clave para navegar los desafíos y oportunidades futuras en el ámbito de las pensiones.
| Punto Clave | Breve Descripción |
|---|---|
| Período de Cómputo | Se amplía el período para calcular la base reguladora, ofreciendo opciones para descartar los peores años de cotización. |
| Edad de Jubilación | Continuará el incremento progresivo de la edad legal, incentivando la prolongación de la vida laboral. |
| Revalorización Pensiones | Las pensiones se indexarán al IPC y se introduce el Mecanismo de Equidad Intergeneracional (MEI). |
| Planificación Personal | Fundamental complementar la pensión pública con ahorro privado y buscar asesoramiento financiero. |
Preguntas Frecuentes sobre la Reforma de las Pensiones 2026
¿A quién afecta principalmente la reforma de las pensiones de 2026?▼La reforma afecta principalmente a los futuros jubilados, es decir, a aquellos trabajadores que aún no han alcanzado la edad de retiro. Sus disposiciones modificarán la forma en que se calcula su pensión, la edad a la que podrán jubilarse y cómo se revalorizará su prestación una vez concedida.
¿Cómo influye el nuevo período de cómputo en mi pensión?▼El nuevo período de cómputo permitirá elegir entre diferentes opciones, incluyendo la posibilidad de descartar los peores años de cotización. Esto puede ser beneficioso si has tenido periodos con cotizaciones bajas o interrupciones laborales, ya que podría resultar en una base reguladora más alta y, por ende, una mejor pensión.
¿Se retrasa mi edad de jubilación con la reforma de 2026?▼La reforma consolida el aumento progresivo de la edad de jubilación. Dependiendo de tus años cotizados, es probable que tu edad de retiro se retrase ligeramente hasta alcanzar los 67 años para aquellos con menos años de cotización, o que se requieran más años cotizados para jubilarse a los 65.
¿Qué es el Mecanismo de Equidad Intergeneracional (MEI) y cómo me afecta?▼El MEI es una cotización adicional que se aplica a empresas y trabajadores para fortalecer el fondo de reserva de las pensiones. Como trabajador, verás un pequeño aumento en tus cotizaciones a la Seguridad Social, destinado a garantizar la sostenibilidad del sistema para las futuras generaciones, especialmente la del 'baby boom'.
¿Es necesario ahorrar de forma privada para mi jubilación tras la reforma?▼Aunque la reforma busca fortalecer el sistema público, se recomienda encarecidamente complementar la pensión pública con ahorro privado. Dada la evolución demográfica y los ajustes del sistema, un plan de ahorro personal proporciona una capa adicional de seguridad financiera y puede garantizar un nivel de vida más elevado en la jubilación.
Conclusión: Adaptarse para un Futuro Financiero Sólido
La reforma de las pensiones de 2026 en España representa un esfuerzo crucial por adaptar el sistema de Seguridad Social a los desafíos del siglo XXI. Los tres cambios esenciales —la modificación del período de cómputo, los ajustes en la edad de jubilación y los nuevos mecanismos de revalorización— buscan garantizar la sostenibilidad y equidad del sistema, al tiempo que protegen el poder adquisitivo de los pensionistas. Para los futuros jubilados, la clave reside en la información y la planificación proactiva. Entender estas modificaciones, revisar el historial de cotizaciones, explorar opciones de ahorro complementario y buscar asesoramiento financiero son pasos fundamentales para asegurar una transición tranquila y un futuro financiero estable. La adaptación y la previsión serán las mejores herramientas para navegar con éxito este nuevo panorama de las pensiones en España.