Retraite Progressive 2026 : Guide Complet pour Anticiper
Advertisers
La retraite progressive en 2026 est un dispositif permettant de réduire son temps de travail en fin de carrière tout en commençant à percevoir une partie de sa pension de retraite, offrant une transition douce et personnalisée vers l’inactivité complète.
En France, la fin de carrière est une étape cruciale qui mérite d’être abordée avec discernement. La retraite progressive en 2026 représente une solution flexible et avantageuse pour de nombreux travailleurs souhaitant concilier activité professionnelle réduite et perception d’une partie de leur pension. Ce guide complet vous éclairera sur les mécanismes, les conditions et les opportunités offertes par ce dispositif.
Comprendre la retraite progressive : Qu’est-ce que c’est ?
La retraite progressive est un dispositif qui permet aux salariés, aux exploitants agricoles, aux artisans et aux commerçants de réduire leur activité professionnelle tout en commençant à percevoir une fraction de leur pension de retraite. L’objectif principal est d’offrir une transition douce entre la vie active et la retraite complète, évitant un arrêt brutal du travail et facilitant l’adaptation à un nouveau rythme de vie. Ce mécanisme est particulièrement pertinent dans le contexte de 2026, où les enjeux de l’emploi des seniors et l’équilibre des régimes de retraite sont au cœur des préoccupations.
Ce système permet non seulement de maintenir un lien avec le monde professionnel, mais aussi de continuer à cotiser pour sa future retraite, ce qui peut avoir un impact positif sur le montant final de la pension. La flexibilité est l’un des atouts majeurs de la retraite progressive, puisqu’elle s’adapte aux besoins et aux souhaits de chacun, offrant une personnalisation de la fin de carrière.
Anúncios
Les fondements juridiques et administratifs
Le cadre légal de la retraite progressive est bien établi, mais il est sujet à des ajustements réguliers, notamment en fonction des réformes des retraites. Pour 2026, les principes fondamentaux devraient rester similaires, mais il est crucial de se tenir informé des éventuelles modifications législatives.
- Âge minimum : Généralement deux ans avant l’âge légal de départ à la retraite.
- Durée d’assurance : Un nombre minimum de trimestres cotisés est requis.
- Activité à temps partiel : La réduction du temps de travail doit être comprise entre 40% et 80% d’un temps plein.
En somme, la retraite progressive est une opportunité précieuse pour ceux qui désirent une fin de carrière plus sereine et mieux préparée. Elle permet de gérer au mieux son temps, de préserver sa santé et de s’adapter progressivement à une nouvelle étape de vie, tout en assurant une sécurité financière.
Qui peut bénéficier de la retraite progressive en 2026 ?
L’accès à la retraite progressive est soumis à des conditions spécifiques, conçues pour garantir que le dispositif bénéficie à ceux qui en ont le plus besoin tout en préservant l’équilibre des régimes de retraite. En 2026, les critères d’éligibilité devraient être conformes aux grandes lignes actuelles, avec des ajustements potentiels liés aux évolutions démographiques et économiques.
Il est essentiel de vérifier si votre situation correspond aux exigences requises avant d’entamer toute démarche. Ces conditions concernent principalement l’âge du demandeur et la durée de cotisation accumulée au cours de sa carrière professionnelle.
Anúncios
Conditions d’âge et de durée d’assurance
Pour prétendre à la retraite progressive, il faut généralement remplir deux conditions cumulatives. La première est liée à l’âge, et la seconde à la durée d’assurance, c’est-à-dire le nombre de trimestres cotisés au régime général ou à des régimes assimilés.
- Âge : Il faut avoir au moins 60 ans. Cet âge est susceptible d’évoluer en fonction des réformes futures.
- Trimestres cotisés : Un minimum de 150 trimestres d’assurance tous régimes confondus est généralement exigé.
Ces critères sont les piliers de l’éligibilité. Il est important de noter que les périodes de chômage indemnisé, de maladie ou de maternité peuvent être prises en compte dans le calcul des trimestres, sous certaines conditions. Il est donc recommandé de consulter son relevé de carrière pour une estimation précise.
Le fonctionnement pratique du temps partiel en retraite progressive
Le cœur de la retraite progressive réside dans la réduction du temps de travail. Ce n’est pas un simple mi-temps, mais une organisation spécifique qui doit être validée par l’employeur et les organismes de retraite. La flexibilité est le maître mot, mais elle s’inscrit dans un cadre réglementaire strict.
La mise en place d’un temps partiel dans le cadre de la retraite progressive nécessite une discussion approfondie avec son employeur, afin de trouver un arrangement qui convienne aux deux parties. L’accord doit être formalisé par écrit et transmis aux caisses de retraite compétentes.
Modalités de réduction du temps de travail
La réduction du temps de travail doit être significative, mais pas totale. Elle doit permettre de maintenir une activité professionnelle tout en libérant du temps pour d’autres activités ou pour se reposer.
- Pourcentage de réduction : Le temps de travail doit être compris entre 40% et 80% de la durée légale ou conventionnelle du travail à temps plein.
- Accord de l’employeur : L’employeur doit donner son accord pour le passage à temps partiel. En l’absence de réponse dans un délai de deux mois, l’accord est considéré comme tacite.
- Formalisation : Un avenant au contrat de travail doit être signé, précisant la nouvelle durée de travail et sa répartition.
Il est crucial de bien planifier cette transition, car elle impactera non seulement votre emploi du temps, mais aussi vos revenus et vos cotisations. Une bonne communication avec l’employeur et une anticipation des démarches administratives sont essentielles pour une mise en œuvre réussie.
Calcul de la pension et impact sur les cotisations en 2026
L’un des aspects les plus importants de la retraite progressive est son impact sur la pension de retraite et les cotisations. Contrairement à une idée reçue, le fait de travailler à temps partiel ne signifie pas une stagnation des droits à la retraite. Au contraire, le dispositif est conçu pour permettre de continuer à accumuler des droits, même si c’est à un rythme différent.
Le calcul de la fraction de pension versée est directement proportionnel à la réduction du temps de travail. De plus, les cotisations continuent d’être versées, garantissant ainsi l’acquisition de trimestres supplémentaires pour la retraite complète.
Comment est calculée la fraction de pension ?
La partie de la pension versée est calculée en fonction de la quotité de travail effectuée. Si vous travaillez à 60% d’un temps plein, vous percevrez 40% de votre pension de retraite à taux plein. Ce calcul est simple et transparent.
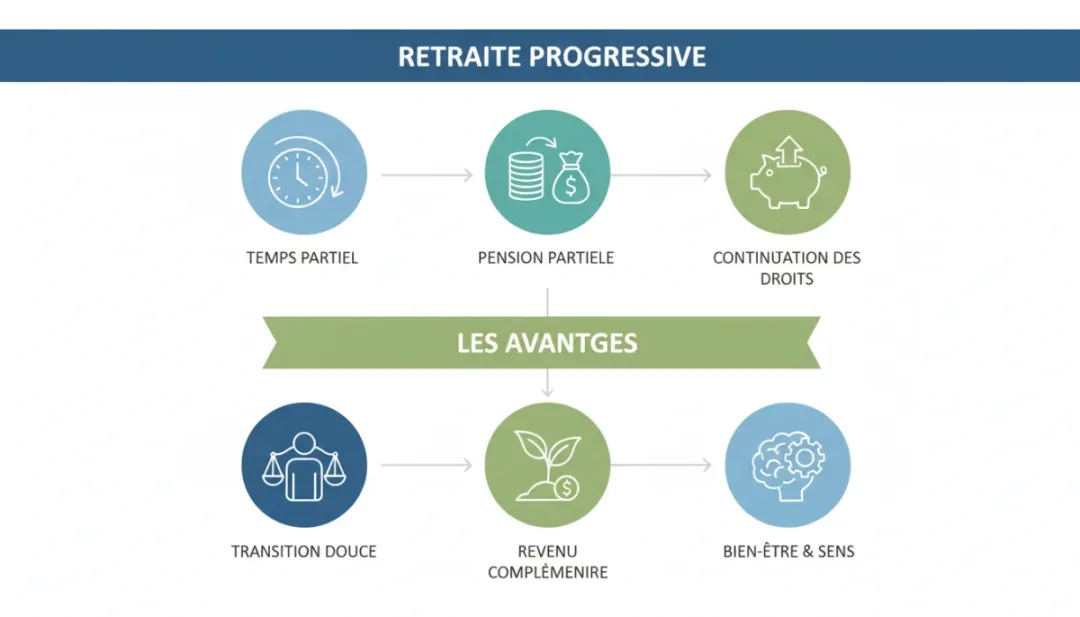
- Calcul proportionnel : La fraction de pension est égale à 1 moins le pourcentage de temps de travail.
- Exemple : Si vous travaillez à 70%, vous percevez 30% de votre pension complète.
- Réévaluation annuelle : La fraction de pension peut être réévaluée chaque année en fonction de l’évolution de votre temps de travail.
En ce qui concerne les cotisations, elles continuent d’être calculées sur la base du salaire à temps partiel. Cependant, il est possible, sous certaines conditions, de cotiser sur la base d’un temps plein pour ne pas pénaliser le montant de la future retraite. Cette option, appelée surcote, est un avantage non négligeable à considérer.
Les avantages et inconvénients de la retraite progressive
Comme tout dispositif, la retraite progressive présente des avantages et des inconvénients qu’il est essentiel de peser avant de prendre une décision. Il s’agit d’une démarche personnelle qui doit être mûrement réfléchie, en tenant compte de sa situation financière, de sa santé et de ses aspirations.
L’équilibre entre vie professionnelle et vie personnelle est souvent l’argument principal en faveur de la retraite progressive, mais les implications financières et les démarches administratives peuvent parfois être perçues comme des freins.
Bénéfices d’une transition douce
Les avantages de la retraite progressive sont nombreux et touchent à différents aspects de la vie. Ils permettent une approche plus humaine et personnalisée de la fin de carrière.
- Qualité de vie améliorée : Réduction du stress, plus de temps libre pour les loisirs, la famille ou le repos.
- Maintien des revenus : Combinaison du salaire à temps partiel et de la fraction de pension, offrant une sécurité financière.
- Continuité des droits : Possibilité de continuer à cotiser pour une meilleure retraite future.
- Adaptation progressive : Une transition en douceur vers la retraite complète, évitant le choc d’un arrêt brutal.
Points de vigilance et inconvénients potentiels
Malgré ses nombreux atouts, la retraite progressive n’est pas sans quelques inconvénients ou points à considérer attentivement.
- Baisse de revenu immédiate : Bien que compensée par la pension, le revenu total sera inférieur à un salaire à temps plein.
- Complexité administrative : Les démarches auprès de l’employeur et des caisses de retraite peuvent être fastidieuses.
- Accord de l’employeur : L’employeur n’est pas toujours obligé d’accepter la demande de retraite progressive.
- Moins de trimestres cotisés : Sans option de surcote, les cotisations à temps partiel peuvent réduire le nombre de trimestres validés annuellement.
Il est donc crucial d’analyser sa situation personnelle et professionnelle pour déterminer si la retraite progressive est la meilleure option pour sa fin de carrière.
Démarches administratives pour la retraite progressive en 2026
La mise en place de la retraite progressive implique un certain nombre de démarches administratives, tant auprès de l’employeur que des organismes de retraite. Anticiper ces démarches est la clé d’une transition réussie et sans stress.
Le processus peut sembler complexe, mais en suivant les étapes et en rassemblant les documents nécessaires, il est tout à fait gérable. Il est conseillé de commencer les démarches plusieurs mois avant la date souhaitée de début de la retraite progressive.
Les étapes clés de la demande
La procédure se déroule en plusieurs phases, chacune ayant son importance et ses spécificités.
- Information et conseil : Contacter les caisses de retraite pour obtenir un relevé de carrière et des informations personnalisées.
- Demande à l’employeur : Adresser une demande écrite à son employeur pour un passage à temps partiel, en respectant les délais légaux.
- Accord de l’employeur : En cas d’accord, un avenant au contrat de travail est signé.
- Demande à la caisse de retraite : Une fois l’avenant signé, déposer le dossier de demande de retraite progressive auprès de la caisse de retraite compétente.
Il est primordial de conserver des copies de tous les documents envoyés et reçus. En cas de difficultés, n’hésitez pas à solliciter l’aide d’un conseiller retraite ou d’un syndicat, qui pourra vous accompagner dans vos démarches. La préparation est la meilleure alliée pour une retraite progressive sereine.
Optimiser sa retraite progressive : Conseils et astuces pour 2026
Pour tirer le meilleur parti de la retraite progressive en 2026, il ne suffit pas de remplir les conditions et de suivre les démarches. Une véritable stratégie d’optimisation peut faire toute la différence, tant sur le plan financier que personnel. Il s’agit de penser au-delà des obligations administratives pour construire une fin de carrière sur mesure.
L’optimisation passe par une bonne connaissance des règles, une anticipation des besoins futurs et, si possible, un accompagnement personnalisé. Chaque situation est unique, et ce qui fonctionne pour l’un ne conviendra pas forcément à l’autre.
Stratégies financières et personnelles
Plusieurs leviers peuvent être activés pour maximiser les bénéfices de la retraite progressive.
- Simulation de retraite : Réaliser des simulations précises pour évaluer l’impact de la retraite progressive sur votre pension finale.
- Cotisation à temps plein : Envisager l’option de cotiser sur la base d’un temps plein, même en travaillant à temps partiel, pour valider davantage de trimestres et augmenter le montant de votre future pension.
- Épargne complémentaire : Mettre en place ou renforcer une épargne retraite complémentaire (PER, assurance-vie) pour pallier la baisse de revenus initiale.
- Bilan de compétences : Profiter de ce temps libéré pour se former, développer de nouvelles compétences ou se lancer dans des activités associatives.
La retraite progressive est une période de transition, et la planifier judicieusement peut transformer cette étape en une opportunité de réinvention. Prenez le temps d’explorer toutes les options et de consulter des experts pour des conseils adaptés à votre situation.
| Point Clé | Description Brève |
|---|---|
| Définition | Permet de réduire son temps de travail et percevoir une fraction de sa retraite. |
| Conditions | Âge minimum (60 ans) et 150 trimestres cotisés. |
| Temps Partiel | Réduction entre 40% et 80% du temps plein, avec accord employeur. |
| Optimisation | Simulations, cotisation à temps plein, épargne complémentaire. |
Foire aux questions sur la retraite progressive en 2026
Puis-je cumuler la retraite progressive avec une autre activité professionnelle ?▼Oui, il est possible de cumuler la retraite progressive avec une autre activité professionnelle, à condition que le temps de travail total ne dépasse pas la durée légale du travail à temps plein. Il est important de bien déclarer toutes les activités à votre caisse de retraite pour éviter tout problème.
La retraite progressive est-elle réversible ?▼Oui, vous pouvez demander à mettre fin à votre retraite progressive à tout moment. Vous pouvez soit reprendre une activité à temps plein, soit demander la liquidation définitive de votre retraite. Cette flexibilité est un avantage majeur du dispositif.
Comment mon employeur peut-il refuser ma demande de retraite progressive ?▼L’employeur peut refuser la demande si le passage à temps partiel est incompatible avec l’activité économique de l’entreprise ou si le poste ne permet pas une réduction du temps de travail. Ce refus doit être motivé et notifié dans un délai de deux mois.
Est-ce que la retraite progressive impacte le montant de ma retraite complémentaire ?▼Oui, le montant de votre retraite complémentaire sera également calculé proportionnellement à la réduction de votre temps de travail, comme pour la retraite de base. Cependant, vous continuez à acquérir des points de retraite complémentaire sur votre activité à temps partiel.
Quelles sont les spécificités de la retraite progressive pour les indépendants en 2026 ?▼Pour les indépendants, les conditions sont similaires à celles des salariés concernant l’âge et la durée d’assurance. La réduction d’activité est évaluée sur la base du revenu professionnel. Il est crucial de contacter l’URSSAF et la caisse de retraite des indépendants pour connaître les modalités spécifiques et les justificatifs requis.
Conclusion
La retraite progressive en 2026 se positionne comme un levier essentiel pour une transition en douceur vers la retraite. En permettant de concilier travail à temps partiel et perception d’une partie de sa pension, elle offre une flexibilité précieuse pour adapter la fin de carrière à ses aspirations personnelles et professionnelles. Il est impératif de bien comprendre les conditions d’éligibilité, les modalités de calcul et les démarches administratives pour tirer pleinement parti de ce dispositif. Anticiper, s’informer et planifier sont les maîtres mots pour une retraite progressive réussie et sereine, ouvrant la voie à une nouvelle étape de vie équilibrée et épanouissante.