Mutuelle d’entreprise obligatoire 2026 : Droits et Obligations
Advertisers
La mutuelle d’entreprise obligatoire en 2026 représente une pierre angulaire du système de protection sociale français, définissant les responsabilités des employeurs et les bénéfices pour les salariés en matière de couverture santé.
En France, l’accès à une couverture santé de qualité est un droit fondamental. C’est dans ce contexte que la
mutuelle d’entreprise obligatoire en 2026 continue de jouer un rôle prépondérant. Que vous soyez employeur soucieux de vos obligations légales et du bien-être de vos équipes, ou employé désireux de comprendre vos droits et les avantages de cette complémentaire santé, cet article vous guidera à travers les méandres de cette réglementation essentielle. Quels sont les enjeux pour l’année 2026, et comment cette mesure impacte-t-elle concrètement votre quotidien professionnel et personnel ?
Comprendre la Mutuelle d’Entreprise Obligatoire : Fondements et Évolution
La mutuelle d’entreprise obligatoire, souvent appelée complémentaire santé collective, est un dispositif mis en place en France pour garantir à tous les salariés un accès à une couverture santé complémentaire à celle de la Sécurité sociale. Ce cadre légal, renforcé au fil des années, vise à démocratiser l’accès aux soins et à réduire le reste à charge des assurés. En 2026, les principes fondamentaux de cette obligation demeurent, mais il est crucial de se tenir informé des éventuelles adaptations ou précisions législatives. L’objectif est d’assurer une protection sociale efficace et équitable pour l’ensemble des travailleurs.
L’obligation pour les entreprises de proposer une mutuelle à leurs salariés est entrée en vigueur avec la loi de sécurisation de l’emploi de 2013, concrétisée par l’Accord National Interprofessionnel (ANI) de 2013 et rendue effective au 1er janvier 2016. Depuis, ce dispositif n’a cessé d’évoluer pour s’adapter aux besoins changeants de la population et aux défis du système de santé. Les garanties minimales, les cotisations employeur et les cas de dispense sont autant d’éléments qui ont été précisés et ajustés. Il s’agit d’une mesure structurante pour le marché de l’emploi français.
Anúncios
Les piliers de la complémentaire santé collective
- Obligation de l’employeur : Chaque entreprise du secteur privé doit proposer une mutuelle à ses salariés.
- Couverture minimale : Le contrat doit respecter un panier de soins minimal défini par la loi.
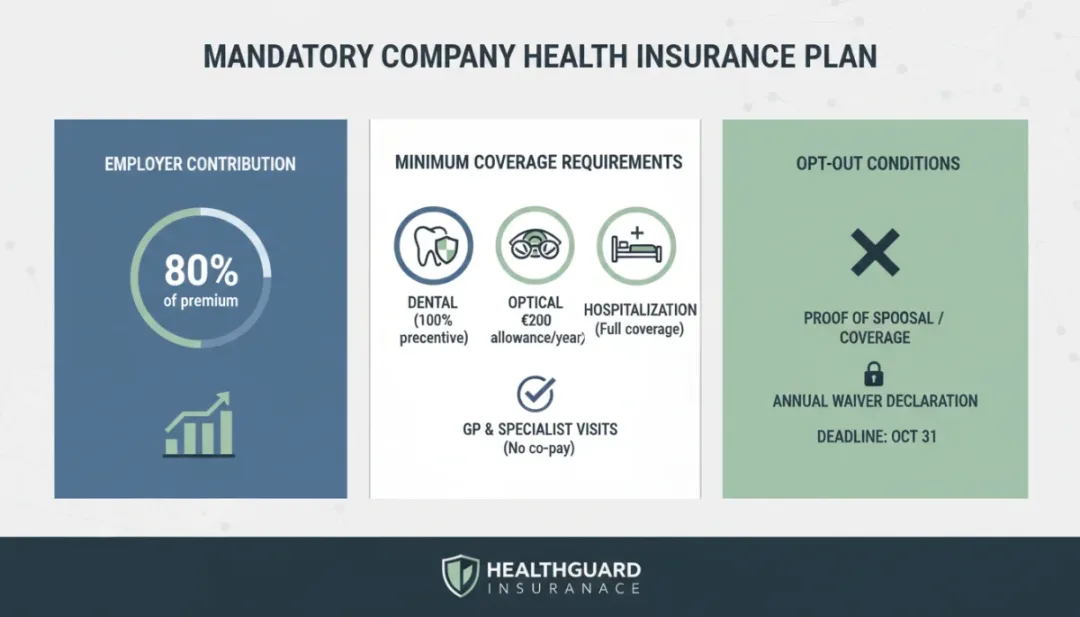
- Contribution de l’employeur : L’employeur doit prendre en charge au moins 50% de la cotisation.
- Caractère collectif et obligatoire : La mutuelle s’applique à tous les salariés, sous réserve de cas de dispense.
La compréhension de ces piliers est essentielle pour naviguer dans le paysage de la protection sociale en 2026. Ils forment la base sur laquelle s’appuient les droits des employés et les devoirs des employeurs, garantissant une certaine uniformité et un niveau de protection acceptable pour tous les bénéficiaires. La robustesse de ce système est régulièrement évaluée pour s’assurer de son adéquation avec les réalités économiques et sanitaires du pays.
Obligations des Employeurs en 2026 : Ce qu’il Faut Savoir
Pour les employeurs, la mutuelle d’entreprise obligatoire en 2026 représente une responsabilité significative. Au-delà de l’aspect légal, c’est aussi un levier important pour la marque employeur et le bien-être des salariés. Il est impératif de se conformer aux régulations en vigueur pour éviter les sanctions et offrir un cadre de travail sécurisant et attractif. L’année 2026 pourrait voir des ajustements mineurs, nécessitant une veille constante de la part des entreprises.
L’obligation principale est de proposer un contrat de complémentaire santé à l’ensemble de ses salariés, sous certaines conditions. Ce contrat doit être « responsable et solidaire », ce qui signifie qu’il doit respecter un cahier des charges précis en termes de garanties minimales et de plafonds de remboursement. L’employeur a le choix de l’organisme assureur, mais le contrat doit bénéficier à tous les salariés, sans discrimination, et être financé à hauteur d’au moins 50% par l’entreprise.
Choisir la bonne mutuelle d’entreprise
Le choix de la mutuelle ne doit pas être pris à la légère. Il s’agit de trouver un équilibre entre le coût pour l’entreprise et la qualité des garanties offertes aux salariés. Une mutuelle performante peut avoir un impact positif sur la satisfaction et la fidélisation des équipes. Il est conseillé de comparer les offres, d’étudier les besoins spécifiques des salariés et de consulter les représentants du personnel.
Anúncios
- Analyse des besoins : Évaluer les attentes des salariés en matière de couverture santé.
- Comparaison des offres : Mettre en concurrence plusieurs assureurs pour obtenir le meilleur rapport qualité/prix.
- Conformité légale : S’assurer que le contrat respecte les exigences du panier de soins minimal et du caractère responsable.
- Gestion administrative : Opter pour un partenaire offrant une gestion simplifiée et un bon accompagnement.
En résumé, les employeurs doivent aborder la question de la mutuelle d’entreprise avec rigueur et prévoyance. Anticiper les évolutions législatives et choisir un contrat adapté est la clé pour remplir ses obligations tout en valorisant ses collaborateurs. La transparence et la communication avec les salariés sont également des aspects fondamentaux de cette démarche.
Droits et Avantages des Employés Face à la Mutuelle Obligatoire
Pour les employés, la mutuelle d’entreprise obligatoire en 2026 est un avantage social majeur. Elle leur assure une couverture santé complémentaire, réduisant considérablement les dépenses de santé non prises en charge par la Sécurité sociale. Comprendre ses droits est essentiel pour tirer pleinement parti de ce dispositif et optimiser sa protection. Les salariés sont au cœur de cette mesure, et leurs intérêts sont protégés par la loi.
Dès leur embauche, tous les salariés, quelle que soit la nature de leur contrat (CDI, CDD, apprentissage), ont droit à la mutuelle d’entreprise, sous réserve de cas de dispense spécifiques. L’employeur est tenu de leur proposer l’adhésion au contrat collectif. Les garanties minimales couvrent a minima le ticket modérateur sur les consultations, actes et prestations remboursables par l’Assurance maladie, le forfait journalier hospitalier et certains frais dentaires et optiques.
Les avantages concrets pour les salariés
Au-delà de la simple couverture des frais de santé, la mutuelle d’entreprise offre une tranquillité d’esprit non négligeable. Elle permet de mieux anticiper les dépenses de santé et d’accéder à des soins parfois coûteux sans avoir à supporter l’intégralité du reste à charge. C’est un facteur de sécurité financière et de bien-être au travail.
- Cotisations avantageuses : L’employeur prenant en charge au moins 50% de la cotisation, le coût pour le salarié est réduit.
- Garanties étendues : Accès à des remboursements pour des postes de dépenses importants (optique, dentaire, hospitalisation).
- Protection familiale : Possibilité d’affilier les ayants droit (conjoint, enfants) au contrat collectif, souvent à des tarifs préférentiels.
- Simplicité administrative : La gestion est souvent facilitée par l’entreprise, avec des démarches simplifiées.
En somme, la mutuelle d’entreprise est un pilier de la protection sociale du salarié. Il est important pour chaque employé de bien connaître les garanties de son contrat et les modalités d’adhésion ou de dispense pour en bénéficier au mieux. Une bonne information permet de faire des choix éclairés concernant sa santé et celle de sa famille.
Les Cas de Dispense : Exceptions à l’Adhésion Obligatoire
Bien que la mutuelle d’entreprise obligatoire en 2026 soit la règle, il existe des situations spécifiques où un salarié peut refuser d’y adhérer. Ces cas de dispense sont strictement encadrés par la loi et doivent être justifiés par l’employé. Il est crucial, tant pour l’employeur que pour le salarié, de bien comprendre ces exceptions pour éviter toute non-conformité.
Les principaux cas de dispense concernent les salariés qui bénéficient déjà d’une autre couverture santé obligatoire, comme la Complémentaire Santé Solidaire (CSS), ou ceux qui sont déjà couverts par la mutuelle de leur conjoint (en tant qu’ayant droit d’un régime collectif obligatoire). Les salariés en CDD de courte durée ou les apprentis peuvent également être éligibles à des dispenses sous certaines conditions. Ces dérogations visent à éviter les doubles cotisations et à respecter les situations individuelles.
Conditions et justificatifs des dispenses
Pour faire valoir une dispense, le salarié doit en faire la demande écrite auprès de son employeur et fournir les justificatifs nécessaires. L’employeur est tenu de conserver ces preuves en cas de contrôle. Il est important de noter que ces dispenses ne sont pas automatiques et nécessitent une démarche active de la part du salarié.
- Couverture préexistante : Bénéficier déjà d’une mutuelle individuelle ou collective obligatoire (ex: via le conjoint).
- CDD ou mission courte : Pour les contrats de moins de 3 mois, sous certaines conditions.
- Apprentis et temps partiel : Si la cotisation représente une part trop importante de la rémunération.
- Bénéficiaires de la CSS : La Complémentaire Santé Solidaire prime sur la mutuelle d’entreprise.
La gestion des cas de dispense demande rigueur et clarté. Les employeurs doivent informer leurs salariés de ces possibilités et les salariés doivent fournir les éléments probants. Une bonne communication permet d’éviter les malentendus et d’assurer une application juste et conforme de la législation en vigueur. Les conditions peuvent être ajustées, d’où l’importance de rester informé.
L’Impact de la Mutuelle sur la Gestion des Ressources Humaines
La mutuelle d’entreprise obligatoire en 2026 n’est pas seulement une contrainte légale, c’est aussi un outil stratégique pour la gestion des ressources humaines. Elle influence directement l’attractivité de l’entreprise, le bien-être des salariés et la performance globale. Une gestion optimisée de la mutuelle peut devenir un véritable atout concurrentiel sur le marché de l’emploi.
Proposer une mutuelle de qualité participe à la rétention des talents et à l’attraction de nouveaux candidats. Les avantages sociaux, dont la complémentaire santé, sont de plus en plus pris en compte par les professionnels lors de leur choix d’employeur. Au-delà de l’aspect purement financier, une bonne couverture santé témoigne de l’engagement de l’entreprise envers ses employés, renforçant ainsi le sentiment d’appartenance et la motivation.
Optimisation et communication interne
La gestion de la mutuelle implique également une communication transparente et régulière avec les salariés. Il est essentiel de les informer des garanties, des modalités de remboursement, des options possibles pour les ayants droit, et des éventuels changements. Une bonne compréhension du dispositif favorise son utilisation optimale et renforce la confiance des employés.
- Attraction et rétention : Une mutuelle compétitive améliore l’image de l’entreprise.
- Bien-être des salariés : Une meilleure couverture santé réduit le stress lié aux dépenses médicales.
- Dialogue social : La mutuelle peut être un sujet de discussion avec les partenaires sociaux.
- Réduction de l’absentéisme : Un meilleur accès aux soins peut contribuer à une meilleure santé générale des équipes.
En conclusion, la mutuelle d’entreprise est un élément central de la politique RH. En l’abordant de manière proactive et stratégique, les entreprises peuvent non seulement se conformer à la loi, mais aussi bâtir une culture d’entreprise forte, axée sur la valorisation et la protection de leurs collaborateurs. C’est un investissement qui génère des retours positifs à long terme.
Tendances et Perspectives pour 2026 : Anticiper l’Avenir
L’année 2026 s’inscrit dans un contexte de changements constants en matière de protection sociale. La mutuelle d’entreprise obligatoire en 2026 pourrait être influencée par de nouvelles tendances, notamment l’évolution des pratiques de santé (télémédecine, prévention), les défis du vieillissement de la population et les ajustements budgétaires de l’État. Anticiper ces évolutions est essentiel pour les employeurs et les assureurs.
On observe une tendance croissante à l’intégration de services de prévention et de bien-être dans les contrats de mutuelle. Au-delà du simple remboursement, les entreprises et les assureurs cherchent à accompagner les salariés vers une meilleure santé globale. La digitalisation des services, avec des applications mobiles et des plateformes en ligne, devrait également continuer à se développer, facilitant l’accès aux informations et aux remboursements.
Les défis et opportunités à venir
Les défis incluent la maîtrise des coûts de santé, l’adaptation aux nouvelles pathologies et l’équilibre entre les garanties offertes et les contributions. Cependant, ces défis sont aussi des opportunités pour innover et proposer des solutions plus personnalisées et efficaces. La flexibilité des contrats et l’intégration de nouvelles technologies seront des facteurs clés de succès.
- Prévention et bien-être : Intégration de programmes de santé préventive et de services de bien-être.
- Digitalisation des services : Développement d’outils en ligne pour la gestion des contrats et des remboursements.
- Personnalisation des offres : Possibilité de moduler certaines garanties en fonction des besoins spécifiques des salariés.
- Évolutions réglementaires : Veille constante sur les ajustements législatifs et fiscaux.
En conclusion, la mutuelle d’entreprise en 2026 ne sera pas statique. Elle continuera d’évoluer pour répondre aux besoins de la société et aux impératifs économiques. Les acteurs du marché devront faire preuve d’agilité et d’innovation pour proposer des solutions pertinentes et pérennes, au bénéfice de tous les salariés.
Conseils Pratiques pour Employeurs et Employés en 2026
Face à la complexité de la mutuelle d’entreprise obligatoire en 2026, il est utile de disposer de conseils pratiques pour optimiser sa gestion et en tirer le meilleur parti. Que vous soyez employeur ou employé, une approche proactive et informée est la clé pour naviguer sereinement dans ce dispositif.
Pour les employeurs, il est recommandé de réaliser un audit régulier de leur contrat de mutuelle pour s’assurer qu’il reste compétitif et adapté aux besoins de leurs équipes. Ne pas hésiter à solliciter plusieurs devis et à renégocier les conditions. La communication interne est également primordiale : organiser des sessions d’information, mettre à disposition des documents clairs et désigner un référent pour répondre aux questions des salariés. Un accompagnement de qualité renforce la valeur perçue de la mutuelle.
Recommandations pour chaque partie
Les employés, quant à eux, devraient prendre le temps de bien comprendre les garanties de leur contrat, notamment les postes de dépenses les plus importants (optique, dentaire, hospitalisation). Ne pas hésiter à poser des questions à l’employeur ou à l’assureur en cas de doute. Comparer les remboursements de la mutuelle avec ceux de la Sécurité sociale permet d’anticiper son reste à charge et de mieux gérer son budget santé. L’affiliation des ayants droit doit être envisagée si c’est pertinent pour la situation familiale.
- Pour les employeurs :
- Réaliser une veille légale constante.
- Comparer régulièrement les offres du marché.
- Communiquer clairement et régulièrement avec les salariés.
- Garder une traçabilité des demandes de dispense et justificatifs.
- Pour les employés :
- Lire attentivement les garanties de leur contrat.
- Déclarer les changements de situation familiale.
- Demander des explications en cas de doute.
- Conserver les décomptes de remboursements.
En suivant ces conseils, employeurs et employés pourront aborder la mutuelle d’entreprise en 2026 avec confiance. L’objectif est de maximiser les bénéfices de ce dispositif pour une protection santé efficace et une gestion administrative simplifiée. La collaboration et l’information mutuelle sont les clés du succès.
| Point Clé | Description Succincte |
|---|---|
| Obligation Employeur | Proposer une mutuelle collective “responsable” et financer au moins 50% de la cotisation. |
| Droits Employé | Accès à une couverture santé complémentaire, garanties minimales et possibilité d’affiliation des ayants droit. |
| Cas de Dispense | Exceptions légales (CSS, mutuelle du conjoint, CDD courts) nécessitant justificatifs. |
| Tendances 2026 | Intégration prévention, digitalisation, et personnalisation des offres. |
Questions Fréquentes sur la Mutuelle d’Entreprise Obligatoire en 2026
La mutuelle d’entreprise sera-t-elle toujours obligatoire en 2026 ?▼Oui, la mutuelle d’entreprise restera obligatoire en 2026 en France. Ce dispositif, instauré par la loi ANI, demeure un pilier de la protection sociale complémentaire pour tous les salariés du secteur privé. Les entreprises devront continuer à offrir une couverture santé collective et à en financer une partie, garantissant ainsi un accès aux soins pour leurs employés.
Quel est le montant minimum de la contribution de l’employeur en 2026 ?▼En 2026, la contribution minimale de l’employeur restera fixée à au moins 50% du coût total de la cotisation pour la couverture de base du salarié. Cette part peut être plus élevée si un accord de branche ou d’entreprise le prévoit, ou si l’employeur souhaite offrir une couverture plus avantageuse à ses équipes.
Un salarié peut-il refuser la mutuelle d’entreprise en 2026 ?▼Oui, un salarié peut refuser la mutuelle d’entreprise en 2026 sous certaines conditions strictes. Ces cas de dispense incluent le bénéfice d’une autre couverture obligatoire (comme la CSS ou la mutuelle du conjoint), un CDD de courte durée, ou si la cotisation représente une part très importante de sa rémunération pour les temps partiels. Un justificatif est toujours requis.
Quelles sont les garanties minimales d’une mutuelle obligatoire en 2026 ?▼Les garanties minimales, définies par le “panier de soins ANI”, couvrent en 2026 au moins le ticket modérateur pour les consultations et actes remboursés par l’Assurance maladie, le forfait journalier hospitalier et une partie des frais dentaires et optiques (forfait annuel). Le contrat doit être “responsable et solidaire” pour bénéficier d’avantages fiscaux et sociaux.
Comment les ayants droit sont-ils couverts par la mutuelle d’entreprise en 2026 ?▼Les ayants droit (conjoint, enfants) peuvent être affiliés à la mutuelle d’entreprise en 2026, mais cette affiliation n’est pas toujours obligatoire pour l’employeur. Elle dépend des termes du contrat collectif mis en place. Souvent, l’employeur propose une participation pour les ayants droit, rendant cette option attractive pour les familles des salariés.
Conclusion : Une Protection Essentielle en Constante Adaptation
La mutuelle d’entreprise obligatoire en 2026 demeure un dispositif fondamental du paysage social français, assurant une couverture santé complémentaire à des millions de salariés. Pour les employeurs, c’est une obligation légale mais aussi un levier stratégique pour le bien-être et l’attractivité de l’entreprise. Pour les employés, elle représente un droit essentiel et un avantage social non négligeable, garantissant un meilleur accès aux soins et une sécurité financière face aux dépenses de santé. Les évolutions futures, notamment en matière de digitalisation et de prévention, continueront de façonner ce dispositif, le rendant toujours plus adapté aux réalités de notre société. Rester informé et proactif est la clé pour tirer le meilleur parti de cette protection essentielle. La santé de tous reste une priorité.