Mercado Hipotecario Español 2026: ¿Comprar o Refinanciar con 4,0%?
Advertisers
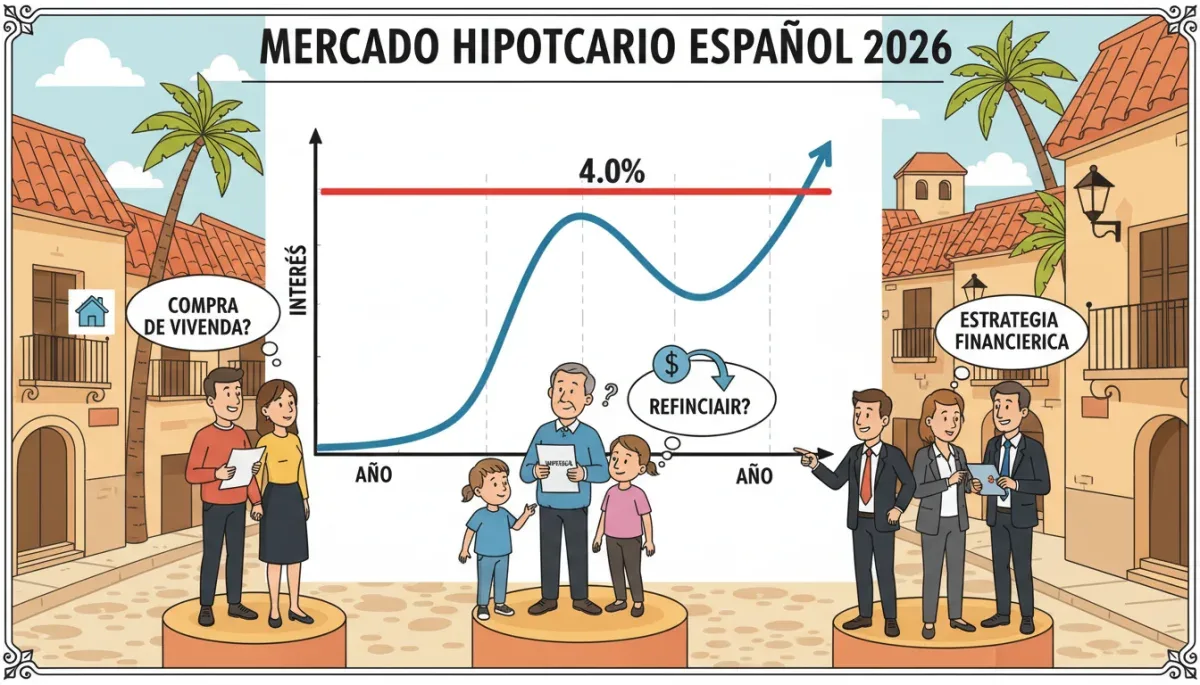
El mercado hipotecario español en 2026 se perfila como un punto de inflexión donde la decisión de comprar o refinanciar una vivienda, con tipos de interés al 4,0%, demanda una evaluación financiera minuciosa y estratégica.
El mercado hipotecario español en 2026: ¿es el momento adecuado para comprar o refinanciar? Análisis de tipos de interés con un 4,0% se presenta como un escenario lleno de oportunidades y desafíos, donde cada decisión financiera requiere una cuidadosa reflexión. Ante un panorama de tipos de interés que se estabilizan en torno al 4,0%, tanto compradores de vivienda como aquellos que ya poseen una hipoteca se enfrentan a interrogantes cruciales sobre el futuro de su inversión.
El contexto actual de tipos de interés en España
El entorno económico global y, por ende, el español, ha experimentado fluctuaciones significativas en los últimos años. La política monetaria del Banco Central Europeo (BCE) ha sido un factor determinante en la evolución de los tipos de interés, impactando directamente en el coste de financiación de las hipotecas. En 2026, nos encontramos con una tasa de referencia que se sitúa en un 4,0%, un nivel que, si bien no es históricamente alto, sí representa un cambio con respecto a los periodos de tipos ultrabajos que vivimos hace no mucho tiempo.
Este nivel del 4,0% implica que las hipotecas, tanto las de tipo fijo como las variables, se ven afectadas. Para las hipotecas fijas, este es el punto de partida para la negociación con las entidades bancarias, mientras que para las variables, actúa como un ancla en el cálculo de sus revisiones. Comprender este contexto es el primer paso para cualquier decisión informada, ya sea adquirir una nueva propiedad o reevaluar las condiciones de un préstamo existente.
Anúncios
Factores macroeconómicos influyentes
- Inflación: La persistencia o moderación de la inflación es clave para la política del BCE. Si la inflación se mantiene elevada, es probable que los tipos se mantengan o incluso suban ligeramente.
- Crecimiento económico: Un crecimiento robusto puede dar margen al BCE para mantener tipos más altos, mientras que una desaceleración podría presionar a la baja.
- Estabilidad financiera: La salud del sistema bancario y la economía en general influyen en la percepción de riesgo y, por ende, en los tipos ofrecidos.
La estabilidad de los tipos de interés en el 4,0% no es un hecho aislado, sino la consecuencia de una compleja interacción de factores económicos. Analizar estos elementos es fundamental para anticipar posibles movimientos futuros y tomar decisiones financieras sólidas. La cautela y la información son los mejores aliados en este escenario.
Comprar una vivienda en 2026: ¿oportunidad o riesgo?
La decisión de adquirir una vivienda es una de las más importantes en la vida de una persona, y el año 2026, con tipos de interés al 4,0%, presenta un panorama que debe ser sopesado con detenimiento. Por un lado, la estabilización de los tipos puede aportar cierta certidumbre a los compradores, permitiéndoles calcular mejor sus cuotas mensuales. Por otro lado, un 4,0% sigue siendo una tasa que exige una buena capacidad de endeudamiento.
Es fundamental evaluar no solo el precio de la vivienda, que ha mostrado cierta resiliencia en el mercado español, sino también la capacidad de asumir la carga financiera a largo plazo. La relación entre el tipo de interés y la cuota hipotecaria es directa, y un 4,0% puede significar una diferencia considerable en el presupuesto mensual en comparación con años anteriores.
Consideraciones para nuevos compradores
- Capacidad de ahorro: Contar con un buen colchón de ahorro para la entrada y los gastos asociados es más crucial que nunca.
- Estabilidad laboral: Una situación laboral sólida es fundamental para afrontar un compromiso financiero de esta envergadura.
- Comparación de ofertas: Es vital comparar las ofertas de diferentes bancos, ya que las condiciones pueden variar significativamente.
La compra de una vivienda en 2026, bajo estas condiciones de tipos de interés, requiere una planificación financiera exhaustiva y una visión a largo plazo. No se trata solo de encontrar la casa ideal, sino de asegurar que la financiación sea sostenible y se adapte a las circunstancias personales del comprador. La paciencia y la investigación son herramientas valiosas en este proceso.
Anúncios
Refinanciar su hipoteca en 2026: ¿cuándo tiene sentido?
Para aquellos que ya poseen una hipoteca, la posibilidad de refinanciar en 2026, con los tipos de interés en el 4,0%, puede ser una opción atractiva o, por el contrario, innecesaria. La decisión de refinanciar depende en gran medida de las condiciones de su hipoteca actual y de cómo se comparan con las ofertas disponibles en el mercado. Si su hipoteca actual tiene un tipo de interés significativamente superior al 4,0%, o si sus condiciones son menos favorables, refinanciar podría traducirse en un ahorro considerable.
La refinanciación no solo implica cambiar el tipo de interés, sino que también puede ofrecer la oportunidad de modificar el plazo de amortización, reducir las cuotas mensuales o incluso obtener liquidez adicional. Sin embargo, es crucial considerar los costes asociados a la refinanciación, como las comisiones de apertura, los gastos de tasación y los honorarios notariales, que pueden mermar el ahorro potencial.
Aspectos clave al considerar la refinanciación
- Tipo de interés actual vs. nuevo: Calcular el ahorro real en cuotas mensuales.
- Costes de la operación: Sumar todos los gastos asociados a la refinanciación para ver si compensa.
- Plazo restante de la hipoteca: Si queda poco tiempo, el ahorro podría no ser tan significativo.
Refinanciar su hipoteca es una decisión estratégica que debe basarse en un análisis detallado de su situación financiera personal y las condiciones del mercado. No es una solución universal, pero para muchos, puede representar una mejora sustancial en sus finanzas. Un asesor financiero puede ser de gran ayuda para evaluar si este es el camino correcto en 2026.
Hipotecas a tipo fijo vs. tipo variable con un 4,0%
La elección entre una hipoteca a tipo fijo o a tipo variable es una de las disyuntivas más recurrentes para los hipotecados. Con tipos de interés en el 4,0% en 2026, esta decisión adquiere una relevancia particular. Las hipotecas a tipo fijo ofrecen la tranquilidad de una cuota constante durante toda la vida del préstamo, protegiendo al prestatario de futuras subidas de tipos. Un 4,0% fijo puede ser visto como una tasa razonable para quienes buscan estabilidad y previsibilidad en sus finanzas.
Por otro lado, las hipotecas a tipo variable, aunque inicialmente pueden ofrecer cuotas más bajas si el Euríbor se mantiene por debajo del 4,0%, conllevan el riesgo de futuras subidas. La principal ventaja de estas es la posibilidad de beneficiarse de bajadas de tipos, aunque la incertidumbre inherente a su evolución requiere una mayor tolerancia al riesgo por parte del prestatario. La clave está en evaluar el perfil de riesgo personal y las expectativas sobre el futuro de los tipos.
Ventajas y desventajas de cada opción
- Tipo Fijo (4,0%): Estabilidad en las cuotas, facilidad de planificación, protección contra subidas. Desventaja: No se beneficia de futuras bajadas de tipos.
- Tipo Variable: Potencial de cuotas más bajas si los tipos bajan. Desventaja: Riesgo de aumento de las cuotas si los tipos suben.
La decisión entre fijo y variable con un tipo de interés del 4,0% no tiene una respuesta única. Depende de la aversión al riesgo del individuo, su capacidad financiera para asumir posibles fluctuaciones y sus perspectivas sobre la evolución económica. Es un equilibrio entre seguridad y potencial de ahorro, que debe ser analizado con cautela y, si es posible, con el consejo de un experto.
El impacto de la política monetaria del BCE en 2026
La política monetaria del Banco Central Europeo (BCE) es el principal motor detrás de la evolución de los tipos de interés en la Eurozona, y por ende, en España. En 2026, con los tipos de referencia en el 4,0%, las decisiones del BCE seguirán siendo cruciales para el mercado hipotecario. La principal herramienta del BCE es la fijación de los tipos de interés oficiales, que influyen directamente en el Euríbor y, consecuentemente, en el coste de las hipotecas variables y en las condiciones de las fijas.
El objetivo fundamental del BCE es mantener la estabilidad de precios, es decir, controlar la inflación. Si la inflación se mantiene por encima de su objetivo del 2%, es probable que el BCE mantenga una política monetaria restrictiva, con tipos de interés elevados. Por el contrario, si la inflación se modera y la economía muestra signos de desaceleración, el BCE podría considerar recortes de tipos para estimular el crecimiento, lo que beneficiaría a los hipotecados y a los futuros compradores.
Escenarios futuros y sus implicaciones
- Tipos estables: Si la inflación se controla, pero el crecimiento es moderado, el BCE podría mantener el 4,0% por un tiempo.
- Subidas de tipos: Un repunte inesperado de la inflación podría forzar al BCE a subir los tipos, encareciendo aún más las hipotecas.
- Bajadas de tipos: Una recesión o una inflación persistentemente baja podrían llevar al BCE a reducir los tipos, aliviando la carga hipotecaria.
Comprender la lógica detrás de las decisiones del BCE es vital para anticipar los posibles movimientos del mercado hipotecario. Aunque nadie tiene una bola de cristal, estar informado sobre los indicadores económicos y las declaraciones de los miembros del BCE puede ayudar a tomar decisiones financieras más astutas en 2026. La adaptabilidad es clave en un entorno tan dinámico.
Consejos para tomar la mejor decisión hipotecaria en 2026
En un mercado hipotecario como el español en 2026, con tipos de interés al 4,0%, la toma de decisiones informadas es más importante que nunca. Ya sea que esté pensando en comprar su primera vivienda, cambiar de casa o mejorar las condiciones de su hipoteca actual, hay una serie de consejos prácticos que pueden guiarle hacia la mejor elección. La clave reside en la planificación, la comparación y el asesoramiento profesional.
No se precipite. Tómese el tiempo necesario para investigar, comparar ofertas y entender todas las implicaciones de cada opción. El coste de una hipoteca es una de las mayores responsabilidades financieras, y un pequeño error en la elección puede tener un impacto significativo a largo plazo. La personalización de la estrategia es fundamental, ya que lo que funciona para una persona puede no ser adecuado para otra, dadas las diferencias en la situación económica y el perfil de riesgo.
Estrategias clave para su decisión
- Evalúe su situación financiera: Analice ingresos, gastos, ahorros y capacidad de endeudamiento de forma realista.
- Compare ofertas bancarias: No se quede con la primera oferta; negocie y compare condiciones, comisiones y productos vinculados.
- Considere un asesoramiento experto: Un broker hipotecario o asesor financiero puede ofrecerle una visión imparcial y ayudarle a encontrar la mejor opción.
- Anticipe escenarios futuros: Piense en cómo afectaría una subida o bajada de tipos a su economía personal.
En resumen, la decisión hipotecaria en 2026 debe ser un proceso consciente y bien fundamentado. Con un tipo de interés del 4,0% como referencia, es el momento de ser proactivo, informarse a fondo y buscar el apoyo necesario para asegurar que su elección financiera sea la más beneficiosa para su futuro. La prudencia y la estrategia son sus mejores aliados.
| Punto Clave | Descripción Breve |
|---|---|
| Tipos de Interés al 4,0% | Nivel actual que impacta directamente en el coste de nuevas hipotecas y refinanciaciones. |
| Decisión de Compra | Requiere evaluar capacidad de endeudamiento y estabilidad laboral frente a cuotas más elevadas. |
| Oportunidad de Refinanciación | Viable si la hipoteca actual supera el 4,0% y los costes de la operación son asumibles. |
| Impacto del BCE | Las políticas monetarias del Banco Central Europeo serán decisivas para la evolución futura de los tipos. |
Preguntas frecuentes sobre el mercado hipotecario en 2026
¿Qué significa un tipo de interés del 4,0% para mi hipoteca en 2026?▼Un tipo del 4,0% implica que el coste de su financiación será mayor que en años recientes. Para nuevas hipotecas, esto se traduce en cuotas mensuales más elevadas. Para hipotecas variables, las revisiones se calcularán sobre este umbral, pudiendo subir o bajar según el Euríbor.
¿Es mejor una hipoteca fija o variable con los tipos al 4,0%?▼La elección depende de su perfil de riesgo. Una hipoteca fija al 4,0% ofrece estabilidad y previsibilidad en las cuotas. Una variable podría beneficiarse si los tipos bajan, pero asume el riesgo de posibles subidas, lo que requiere mayor tolerancia a la incertidumbre.
¿Debo refinanciar mi hipoteca si ya tengo una con un tipo inferior al 4,0%?▼Generalmente, no sería recomendable si su tipo actual es significativamente inferior. Refinanciar implicaría asumir un tipo más alto y costes adicionales. Solo debería considerarlo si busca cambiar otras condiciones, como el plazo, o si su tipo actual es muy superior al 4,0%.
¿Cómo afectarán las decisiones del BCE al mercado hipotecario en 2026?▼Las decisiones del BCE sobre los tipos de interés oficiales influirán directamente en el Euríbor y, por tanto, en el coste de las hipotecas. Si el BCE busca controlar la inflación, los tipos podrían mantenerse o subir. Si busca estimular la economía, podrían bajar.
¿Qué gastos debo considerar al comprar una vivienda en 2026?▼Además del precio de la vivienda, debe considerar gastos como impuestos (IVA o ITP), notaría, registro, gestoría y tasación. Estos pueden sumar entre un 10% y un 15% adicional al precio de compra, siendo crucial tener un buen colchón de ahorro.
Conclusión final: navegando el mercado hipotecario español en 2026
El mercado hipotecario español en 2026, con tipos de interés estabilizados en torno al 4,0%, representa un punto de inflexión que exige una reflexión profunda y estratégica. Tanto para quienes aspiran a la compra de una vivienda como para aquellos que consideran refinanciar su hipoteca actual, la clave reside en la información, la planificación rigurosa y, cuando sea necesario, el asesoramiento experto. No hay una única respuesta válida para todos; la decisión óptima dependerá de la situación financiera individual, la tolerancia al riesgo y las expectativas sobre la evolución económica. La prudencia, la comparación de ofertas y la anticipación a los movimientos del BCE serán herramientas indispensables para tomar la mejor decisión en este escenario dinámico.