Inflación en España 2026: Previsiones y Protección de Capital
Advertisers
La inflación en España para 2026 se perfila como un desafío económico que requiere una planificación financiera estratégica para proteger el poder adquisitivo del capital.
La inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital es un tema que, sin duda, genera inquietud. ¿Cómo afectará el aumento de los precios a nuestra economía personal? ¿Estamos preparados para afrontar los retos financieros que se avecinan? Explorar este escenario es crucial para tomar decisiones informadas y salvaguardar nuestro patrimonio.
Entendiendo la Inflación y su Impacto en España
La inflación, ese fenómeno económico que todos percibimos en el día a día al llenar la cesta de la compra o al repostar el vehículo, es mucho más que un simple aumento de precios. Es la pérdida del poder adquisitivo de nuestra moneda, lo que significa que con la misma cantidad de dinero podemos adquirir menos bienes y servicios. En España, este concepto ha cobrado una relevancia particular en los últimos años, con fluctuaciones que han puesto a prueba la resiliencia de los hogares y las empresas.
El impacto de la inflación se siente en múltiples frentes. Desde el ahorro, que ve cómo su valor real se erosiona con el tiempo, hasta la capacidad de consumo, pasando por la planificación de inversiones a largo plazo. Comprender sus mecanismos y sus consecuencias es el primer paso para desarrollar estrategias efectivas de protección financiera. No se trata solo de observar los titulares, sino de entender cómo estos movimientos macroeconómicos se traducen en nuestra microeconomía personal.
Anúncios
Causas Principales de la Inflación
Identificar las raíces de la inflación es fundamental para anticipar su comportamiento. Aunque las causas pueden ser diversas y a menudo interconectadas, algunas de las más comunes incluyen:
- Demanda Agregada Fuerte: Un aumento significativo en el gasto de los consumidores y las empresas que supera la capacidad de producción.
- Costes de Producción Elevados: Incrementos en el precio de materias primas, energía o salarios, que las empresas trasladan al consumidor final.
- Políticas Monetarias Expansivas: Cuando los bancos centrales inyectan mucho dinero en la economía, facilitando el crédito y estimulando el gasto.
- Factores Externos y Geopolíticos: Conflictos, interrupciones en las cadenas de suministro globales o cambios en los precios internacionales de commodities.
En el contexto español, la combinación de factores internos y externos ha sido clave. La recuperación post-pandemia, los desafíos energéticos y las tensiones geopolíticas han contribuido a un escenario inflacionario que se ha mantenido más persistente de lo esperado.
Efectos a Largo Plazo en la Economía Española
Más allá del impacto inmediato, la inflación tiene repercusiones a largo plazo que pueden moldear el futuro económico del país. Un período prolongado de alta inflación puede desincentivar el ahorro, reducir la inversión y generar incertidumbre. Además, puede afectar la competitividad de las empresas españolas en los mercados internacionales si los costes de producción aumentan más rápidamente que en otros países.
La redistribución de la riqueza es otro efecto notable, donde aquellos con ingresos fijos o ahorros en efectivo son los más perjudicados, mientras que quienes tienen activos indexados a la inflación o deudas con tipos de interés fijos pueden beneficiarse relativamente. Por tanto, analizar la inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital implica considerar estos efectos duraderos.
Anúncios
En resumen, la inflación es un fenómeno complejo con múltiples causas y efectos que se extienden por toda la economía. Entender su naturaleza y su impacto específico en España es el punto de partida para cualquier estrategia financiera que busque proteger el capital en un entorno de precios cambiantes.
Previsiones de Inflación para España en 2026: Un Análisis Detallado
Mirar hacia el futuro económico siempre implica un grado de incertidumbre, pero las instituciones financieras y los organismos económicos realizan proyecciones que nos ofrecen una guía valiosa. Para 2026, las previsiones de inflación en España sugieren un escenario de moderación, aunque no exento de desafíos. Después de picos significativos, se espera que la tasa de inflación se estabilice en niveles más cercanos a los objetivos del Banco Central Europeo, que se sitúan en torno al 2%.
Sin embargo, esta moderación no implica una desaparición total de las presiones inflacionarias. Factores como la evolución de los precios de la energía, las dinámicas salariales y el impacto de las políticas fiscales y monetarias seguirán siendo determinantes. Es crucial mantener una vigilancia constante sobre estos indicadores para ajustar las expectativas y las estrategias financieras personales.
Factores Clave que Influirán en la Inflación de 2026
Diversos elementos macroeconómicos y geopolíticos se perfilan como los principales modeladores de la inflación española en el horizonte de 2026. La interconexión global hace que eventos lejanos puedan tener un eco significativo en nuestra economía.
- Precios de la Energía: La volatilidad en los mercados internacionales de petróleo y gas, junto con la transición energética, continuará ejerciendo presión sobre los costes de producción y el consumo final.
- Salarios y Mercado Laboral: La evolución de los salarios, influenciada por la negociación colectiva y la escasez de talento en ciertos sectores, podría generar presiones inflacionarias secundarias.
- Políticas del Banco Central Europeo (BCE): Las decisiones del BCE sobre los tipos de interés y la política monetaria serán cruciales para anclar las expectativas de inflación y controlar su trayectoria.
- Cadenas de Suministro Globales: Aunque se espera una normalización progresiva, cualquier nueva interrupción o cuello de botella en las cadenas de suministro podría reactivar las presiones sobre los precios.
- Demanda Interna y Consumo: La fortaleza del consumo de los hogares y la inversión empresarial en España también jugarán un papel importante en la configuración de la demanda agregada.
Estos factores no actúan de forma aislada, sino que interactúan en un complejo entramado que configura el panorama inflacionario. La inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital debe considerar la interdependencia de estos elementos.
Opiniones de Expertos y Organismos Internacionales
Los economistas y las instituciones como el Fondo Monetario Internacional (FMI), la Comisión Europea y el propio Banco de España, coinciden en una senda de desaceleración inflacionaria, aunque con matices. Algunos anticipan una convergencia más rápida hacia el objetivo del 2%, mientras que otros advierten sobre la persistencia de ciertos componentes, como la inflación subyacente (que excluye energía y alimentos no elaborados).
Las proyecciones suelen basarse en modelos complejos y supuestos sobre el futuro de variables clave. Sin embargo, todos enfatizan la importancia de la estabilidad fiscal y la prudencia en las políticas monetarias para evitar repuntes inesperados. La credibilidad de estas instituciones en su lucha contra la inflación es un pilar fundamental para la confianza de los mercados y los ciudadanos.
En conclusión, aunque las previsiones para 2026 apuntan a una inflación más contenida en España, el entorno sigue siendo dinámico. La vigilancia de los factores clave y la comprensión de las opiniones expertas son esenciales para cualquier persona que desee proteger su capital.
Medida Financiera 1: Invertir en Activos con Protección Inflacionaria
Una de las estrategias más efectivas para combatir la erosión del capital causada por la inflación es invertir en activos que históricamente han demostrado ofrecer protección contra el aumento de precios. Estos activos tienen la capacidad de mantener o incluso incrementar su valor real en un entorno inflacionario, ayudando a preservar el poder adquisitivo de nuestras inversiones.
La clave está en seleccionar vehículos de inversión que no solo generen rentabilidad nominal, sino que su rendimiento supere la tasa de inflación. De lo contrario, incluso con ganancias, nuestro dinero valdrá menos en términos reales. La diversificación dentro de esta categoría de activos es fundamental para mitigar riesgos y optimizar los retornos.
Inmuebles y Bienes Raíces
Los bienes raíces son considerados, tradicionalmente, una excelente cobertura contra la inflación. El valor de los inmuebles y los alquileres tiende a aumentar con el coste de vida, lo que significa que el capital invertido en propiedades puede mantener su valor real. Además, los pagos de hipotecas a tipo fijo se vuelven relativamente más baratos con el tiempo a medida que la inflación reduce el valor real de la deuda.
- Ventajas: Apreciación del valor, ingresos por alquiler que se ajustan a la inflación, apalancamiento financiero.
- Consideraciones: Liquidez limitada, costes de mantenimiento, riesgos de mercado local.
- Opciones: Inversión directa en propiedades, fondos de inversión inmobiliaria (REITs).
La inversión en bienes raíces requiere un análisis cuidadoso del mercado local y las perspectivas de crecimiento. No todas las propiedades o ubicaciones ofrecen la misma protección inflacionaria.
Materias Primas y Metales Preciosos
Las materias primas, como el petróleo, el oro, la plata o los productos agrícolas, suelen ser una buena cobertura contra la inflación porque sus precios tienden a subir cuando el coste de vida aumenta. El oro, en particular, ha sido históricamente un refugio seguro en tiempos de incertidumbre económica y alta inflación, manteniendo su valor como reserva de riqueza.
- Ventajas: Históricamente, correlación positiva con la inflación, diversificación de cartera.
- Consideraciones: Volatilidad de precios, no generan ingresos pasivos (en el caso de metales físicos), costes de almacenamiento.
- Opciones: Fondos cotizados (ETFs) de materias primas, compra directa de metales preciosos.
La inversión en materias primas debe hacerse con cautela y como parte de una cartera diversificada, dada su inherente volatilidad. La inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital sugiere explorar estas opciones con un asesor.
Bonos Indexados a la Inflación
Los bonos indexados a la inflación son instrumentos de deuda cuyos pagos de capital e intereses se ajustan periódicamente en función de la tasa de inflación. Esto garantiza que el inversor reciba un rendimiento real, protegiendo su poder adquisitivo. En España, los Bonos del Estado indexados a la inflación (como los Bonos y Obligaciones del Estado indexados al IPC) son una opción directa.
- Ventajas: Protección directa contra la inflación, seguridad de capital en entornos inflacionarios, liquidez.
- Consideraciones: Rendimientos nominales pueden ser bajos en ausencia de inflación, complejos de entender para el inversor novel.
- Opciones: Bonos del Tesoro indexados a la inflación (TIPS en EE. UU., u homólogos europeos).
Esta medida es una de las más directas para protegerse, ya que su diseño específico está pensado para este propósito. La elección de activos con protección inflacionaria es una pieza clave en la estrategia de preservación del capital.
Medida Financiera 2: Diversificación de la Cartera de Inversiones
La diversificación es un principio fundamental en la inversión, pero su importancia se magnifica en un entorno inflacionario. No se trata solo de tener diferentes tipos de activos, sino de asegurar que estos activos reaccionen de manera diferente a las presiones económicas, incluyendo la inflación. Una cartera bien diversificada puede mitigar el riesgo de que un solo activo o clase de activos sufra una caída significativa de valor debido al aumento de los precios.
El objetivo es construir una cartera resiliente, capaz de soportar las turbulencias económicas y, al mismo tiempo, aprovechar las oportunidades que puedan surgir. Esto implica no poner todos los huevos en la misma cesta y distribuir el riesgo entre diferentes geografías, sectores e instrumentos financieros.
Importancia de la Diversificación Geográfica y Sectorial
La diversificación geográfica implica invertir en empresas o mercados de diferentes países o regiones. Esto es crucial porque la inflación no afecta a todas las economías de la misma manera ni al mismo tiempo. Mientras que España podría experimentar una alta inflación, otras regiones podrían tener un entorno de precios más estable o incluso deflacionario.
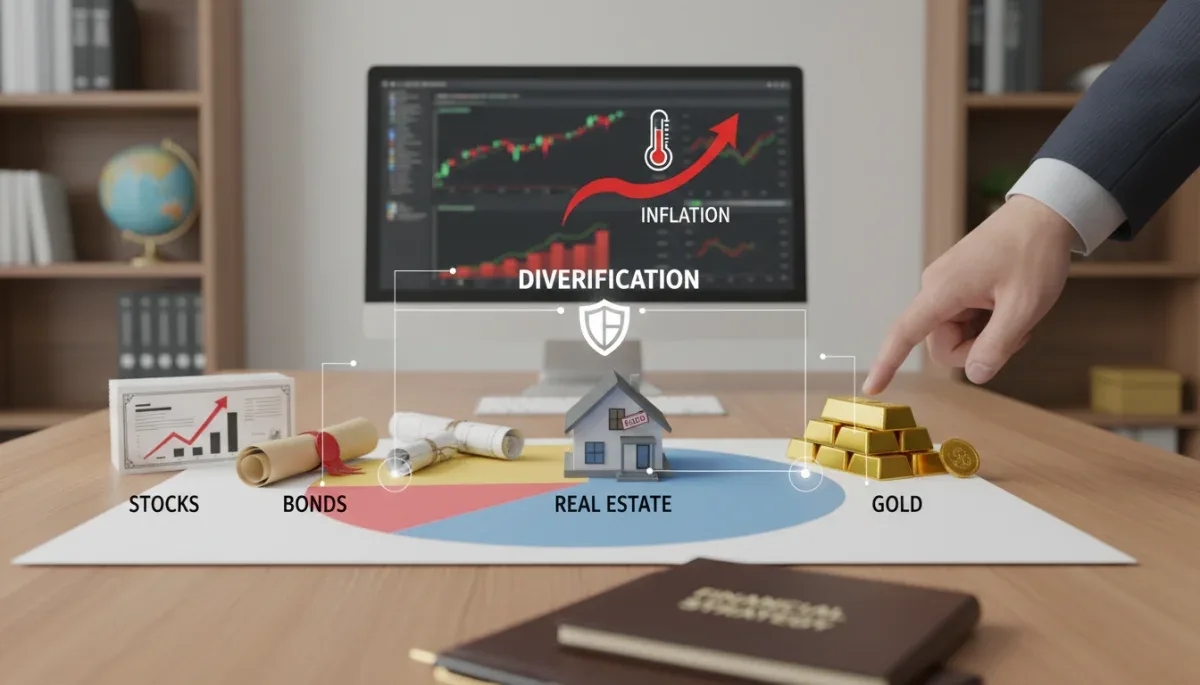
De manera similar, la diversificación sectorial significa invertir en diferentes industrias. Algunos sectores, como el tecnológico o el de bienes de consumo básico, pueden ser más resistentes a la inflación que otros, como los cíclicos o los de alto endeudamiento. Tener exposición a una variedad de sectores puede equilibrar el impacto de la inflación en la cartera.
Inclusión de Activos Alternativos
Los activos alternativos, que incluyen desde capital privado y fondos de cobertura hasta infraestructuras y arte, pueden jugar un papel crucial en la diversificación de una cartera. Estos activos a menudo tienen una baja correlación con los mercados tradicionales (acciones y bonos), lo que significa que su comportamiento no siempre sigue el mismo patrón.
- Capital Privado: Inversión en empresas no cotizadas, con potencial de alto crecimiento y menor exposición a la volatilidad del mercado público.
- Infraestructuras: Inversiones en proyectos como carreteras, puertos o redes de energía, que a menudo generan flujos de efectivo estables y ajustados por inflación.
- Fondos de Cobertura (Hedge Funds): Estrategias de inversión complejas que buscan generar retornos absolutos independientemente de las condiciones del mercado.
La inclusión de activos alternativos puede añadir una capa adicional de protección y potencial de retorno, especialmente cuando se analiza la inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital. Sin embargo, suelen ser menos líquidos y requieren un conocimiento especializado.
Reequilibrio Periódico de la Cartera
La diversificación no es una estrategia de "configurar y olvidar". Requiere un reequilibrio periódico para asegurar que la asignación de activos se mantenga en línea con los objetivos y la tolerancia al riesgo del inversor. Si un activo ha crecido significativamente, puede ser necesario vender parte de él para reinvertir en otros activos que se hayan quedado rezagados, manteniendo así la proporción deseada.
El reequilibrio también permite ajustar la cartera a las nuevas condiciones del mercado y a las expectativas de inflación. Es un proceso dinámico que ayuda a asegurar que la cartera siga siendo óptima para proteger el capital en un entorno económico cambiante. Una cartera diversificada y reequilibrada es una herramienta poderosa contra la inflación.
Medida Financiera 3: Reducción de Deudas y Control de Gastos
En un escenario de inflación, la gestión de las finanzas personales se vuelve más crítica. La reducción de deudas y un estricto control de gastos son medidas fundamentales para proteger el capital y evitar que el aumento de precios erosione nuestra capacidad financiera. Las deudas, especialmente aquellas con tipos de interés variables, pueden volverse más onerosas a medida que los bancos centrales suben las tasas para combatir la inflación.
Asimismo, un control riguroso de los gastos nos permite mantener nuestro presupuesto equilibrado y, en la medida de lo posible, aumentar nuestra capacidad de ahorro o inversión. Cada euro que no se gasta innecesariamente es un euro que puede destinarse a proteger el capital de los efectos de la inflación.
Priorizar la Eliminación de Deuda con Intereses Elevados
La deuda es un lastre financiero, y en un entorno inflacionario, las deudas con tipos de interés elevados son especialmente peligrosas. Las tarjetas de crédito, los préstamos personales y otras formas de crédito al consumo suelen tener tasas de interés significativamente más altas que las hipotecas, y estos tipos pueden ajustarse al alza con las políticas monetarias restrictivas.
- Identificar: Listar todas las deudas, sus tipos de interés y plazos.
- Priorizar: Enfocarse primero en las deudas con los tipos más altos para reducir el coste total de la deuda.
- Estrategias: Método de la bola de nieve (pagar la deuda más pequeña primero) o de la avalancha (pagar la deuda con el interés más alto primero).
Liberarse de estas deudas no solo reduce el estrés financiero, sino que también libera flujo de efectivo que puede ser redirigido hacia inversiones que combatan la inflación. La inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital subraya la importancia de esta acción.
Elaboración y Seguimiento Riguroso de un Presupuesto
Un presupuesto es la hoja de ruta de nuestras finanzas. En tiempos de inflación, se convierte en una herramienta indispensable para identificar dónde va nuestro dinero y dónde podemos recortar gastos. Un presupuesto bien elaborado nos permite tomar decisiones conscientes sobre nuestros hábitos de consumo y priorizar nuestras necesidades.
- Clasificar Gastos: Dividir los gastos en categorías fijas (alquiler, hipoteca) y variables (comida, ocio).
- Identificar Áreas de Ahorro: Buscar oportunidades para reducir gastos superfluos o renegociar servicios.
- Revisión Periódica: Ajustar el presupuesto a medida que cambian los ingresos, los gastos y el entorno inflacionario.
El seguimiento riguroso del presupuesto nos permite mantener el control y evitar sorpresas desagradables. Es una práctica financiera saludable que cobra aún más relevancia cuando el poder adquisitivo está bajo presión.
Negociación de Servicios y Optimización de Gastos Fijos
Muchos de nuestros gastos fijos, como seguros, servicios de telecomunicaciones o suscripciones, son negociables. Tomarse el tiempo para revisar estos contratos y buscar mejores ofertas puede generar ahorros significativos a lo largo del año. Además, optimizar el consumo de energía o agua también contribuye a reducir los gastos mensuales.
Incluso pequeñas reducciones en gastos recurrentes pueden sumar una cantidad considerable. La proactividad en la gestión de nuestros gastos fijos es una medida sencilla pero poderosa para proteger nuestro capital de los efectos de la inflación. Cada euro ahorrado es un euro que no se pierde frente al aumento de los precios.
En síntesis, la reducción de deudas y un control exhaustivo de los gastos son pilares para una gestión financiera sólida en un contexto inflacionario. Estas acciones no solo protegen el capital, sino que también fortalecen la posición financiera general del individuo o la familia.
Medida Financiera 4: Aumento de la Capacidad de Generación de Ingresos
Mientras que las medidas anteriores se centran en proteger el capital existente y controlar los gastos, la cuarta medida financiera es proactiva: aumentar la capacidad de generación de ingresos. En un entorno inflacionario, donde el dinero vale menos con el tiempo, tener más ingresos no solo compensa la pérdida de poder adquisitivo, sino que también permite un mayor margen para el ahorro y la inversión.
Esta estrategia puede tomar diversas formas, desde la mejora de las habilidades profesionales hasta la búsqueda de fuentes de ingresos adicionales. El objetivo es crear un colchón financiero más grande y dinámico que pueda adaptarse mejor a las fluctuaciones económicas y a la inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital.
Desarrollo de Habilidades y Formación Continua
Invertir en uno mismo a través del desarrollo de nuevas habilidades o la mejora de las existentes es una de las mejores inversiones que se pueden hacer. Las habilidades demandadas en el mercado laboral no solo pueden conducir a aumentos salariales o promociones, sino que también abren puertas a nuevas oportunidades profesionales y fuentes de ingresos.
- Identificar Habilidades Clave: Investigar las tendencias del mercado laboral y las habilidades más valoradas en tu sector o en sectores emergentes.
- Formación: Cursos online, certificaciones, bootcamps o programas de posgrado.
- Networking: Conectar con profesionales del sector para identificar oportunidades y aprender de sus experiencias.
La formación continua no solo aumenta el potencial de ingresos, sino que también mejora la resiliencia profesional ante cambios económicos, haciendo al individuo más empleable y adaptable.
Exploración de Fuentes de Ingresos Adicionales
Depender de una única fuente de ingresos puede ser arriesgado, especialmente en un entorno económico incierto. Explorar y desarrollar fuentes de ingresos adicionales, lo que comúnmente se conoce como "side hustles" o "ingresos pasivos", puede proporcionar una capa extra de seguridad financiera y un impulso significativo al capital.
- Trabajo Freelance o Consultoría: Ofrecer tus habilidades profesionales como servicio externo.
- Venta de Productos o Servicios Online: Crear una tienda en línea o vender a través de plataformas existentes.
- Inversiones que Generen Rentas: Dividendos de acciones, intereses de bonos, ingresos por alquiler de propiedades.
Estas fuentes de ingresos no solo aumentan el capital disponible, sino que también pueden diversificar el riesgo financiero, reduciendo la dependencia de un único empleador o sector.
Negociación Salarial y Valoración Profesional
No subestimar el propio valor profesional es crucial. Negociar un salario más alto o buscar oportunidades con mejor remuneración es una forma directa de aumentar los ingresos y, por ende, la capacidad de combatir la inflación. Prepararse para estas negociaciones con datos de mercado y logros profesionales es fundamental.
Además, mantenerse al tanto de las tendencias salariales en el sector y estar dispuesto a cambiar de empleo si las oportunidades lo justifican, puede ser una estrategia efectiva. La inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital nos recuerda que nuestro propio valor en el mercado laboral es un activo que debemos gestionar activamente.
En definitiva, potenciar la generación de ingresos es una estrategia proactiva y poderosa. Al aumentar lo que entra en nuestro bolsillo, no solo compensamos los efectos de la inflación, sino que también construimos una base financiera más sólida y flexible para el futuro.
Consideraciones Adicionales para Proteger tu Capital
Además de las cuatro medidas financieras principales, existen otras consideraciones y prácticas que pueden fortalecer tu posición frente a la inflación. Estas son estrategias complementarias que, combinadas con las anteriores, ofrecen un enfoque más holístico para la protección del capital en un entorno económico dinámico como el que se prevé para España en 2026.
La clave está en la adaptabilidad y en mantener una perspectiva a largo plazo, entendiendo que la economía es cíclica y que las condiciones pueden cambiar rápidamente. La educación financiera continua es, en sí misma, una de las mejores herramientas de protección.
Importancia de un Fondo de Emergencia Robusto
Un fondo de emergencia es un pilar fundamental de cualquier planificación financiera. En un entorno inflacionario, su relevancia aumenta. Disponer de liquidez suficiente para cubrir gastos imprevistos durante al menos 3 a 6 meses evita la necesidad de recurrir a deudas costosas o de liquidar inversiones en momentos inoportunos, lo que podría mermar el capital.
Aunque la inflación erosiona el valor del dinero en efectivo, la seguridad que proporciona un fondo de emergencia supera este inconveniente. Debe estar en una cuenta de ahorro de fácil acceso, incluso si la rentabilidad es baja. La tranquilidad de saber que se cuenta con un colchón financiero es invaluable.
Asesoramiento Financiero Profesional
Navegar por la complejidad de los mercados financieros y las previsiones económicas puede ser abrumador. Contar con el asesoramiento de un profesional financiero cualificado puede marcar una gran diferencia. Un asesor puede ayudarte a:
- Evaluar tu Situación: Analizar tu perfil de riesgo, objetivos y situación financiera actual.
- Diseñar Estrategias Personalizadas: Crear un plan de inversión y protección del capital adaptado a tus necesidades.
- Mantenerte Informado: Ofrecer perspectivas sobre las tendencias del mercado y ajustar el plan según sea necesario.
La inversión en asesoramiento financiero puede ser una de las mejores decisiones para proteger tu capital, especialmente cuando se buscan estrategias contra la inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital.
Mantenerse Informado y Flexible
El panorama económico está en constante evolución. Mantenerse informado sobre las noticias económicas, las políticas monetarias y fiscales, y las previsiones de inflación es crucial. Esta información te permitirá anticipar cambios y ajustar tus estrategias financieras de manera proactiva.
La flexibilidad en tu enfoque es igualmente importante. Lo que funciona hoy puede no ser lo más adecuado mañana. Estar abierto a revisar y adaptar tus inversiones y hábitos de gasto te permitirá responder eficazmente a las nuevas realidades económicas. La educación financiera es un proceso continuo y vital.
En resumen, la protección del capital frente a la inflación es un esfuerzo multifacético que va más allá de las inversiones. Incluye una gestión prudente del dinero, la búsqueda de asesoramiento experto y un compromiso constante con el aprendizaje y la adaptación. Estas consideraciones adicionales refuerzan las medidas principales y construyen una defensa robusta para tu patrimonio.
| Punto Clave | Descripción Breve |
|---|---|
| Previsiones Inflación 2026 | Moderación esperada, pero con factores de riesgo persistentes como energía y salarios. |
| Activos Inflacionarios | Invertir en bienes raíces, materias primas y bonos indexados para proteger el valor real. |
| Diversificación de Cartera | Distribuir inversiones geográficamente y sectorialmente, incluyendo activos alternativos. |
| Control Financiero Personal | Reducir deudas de alto interés, presupuestar rigurosamente y buscar ingresos adicionales. |
Preguntas Frecuentes sobre la Inflación en España y tu Capital
¿Qué significa que la inflación erosiona mi capital?▼Significa que con el tiempo, la misma cantidad de dinero puede comprar menos bienes y servicios. El poder adquisitivo de tu capital disminuye, haciendo que tus ahorros valgan menos en términos reales. Es vital tomar medidas para contrarrestar este efecto.
¿Son los bienes raíces siempre una buena inversión contra la inflación?▼Históricamente, sí, ya que el valor de las propiedades y los alquileres tiende a subir con la inflación. Sin embargo, no es una garantía universal. Depende de factores como la ubicación, el tipo de propiedad y las condiciones del mercado local. Requiere un análisis cuidadoso.
¿Cómo puedo empezar a diversificar mi cartera si soy un inversor principiante?▼Puedes empezar con fondos indexados o ETFs que inviertan en diferentes sectores y geografías. También, considera bonos y activos con protección inflacionaria. Un asesor financiero puede ofrecerte una guía personalizada para tus primeros pasos, adaptada a tu perfil de riesgo.
¿Es mejor pagar deudas o invertir para combatir la inflación?▼Generalmente, es prioritario pagar deudas con tipos de interés altos, ya que el coste de esa deuda puede superar la rentabilidad de muchas inversiones. Una vez reducidas estas deudas, el capital liberado puede destinarse a inversiones que ofrezcan protección contra la inflación.
¿Qué papel juega el Banco Central Europeo en la inflación de España?▼El BCE es clave al establecer la política monetaria para la eurozona, incluyendo los tipos de interés. Sus decisiones influyen directamente en la disponibilidad de crédito y el coste del dinero, impactando así las presiones inflacionarias en España y el resto de los países miembros.
Conclusión Final: Preparando tu Capital para el Futuro Inflacionario
El análisis de la inflación en España: previsiones para 2026 y 4 medidas financieras para proteger tu capital revela que, aunque se espera una moderación en la subida de precios, la vigilancia y la proactividad financiera siguen siendo indispensables. La erosión del poder adquisitivo es un riesgo real que exige una estrategia bien definida. Desde la inversión en activos que históricamente ofrecen cobertura inflacionaria hasta una diversificación inteligente de la cartera, pasando por un control riguroso de las finanzas personales y la búsqueda activa de aumentar los ingresos, cada medida contribuye a construir una defensa robusta para tu patrimonio.
El futuro económico es inherentemente incierto, pero la preparación no lo es. Al adoptar un enfoque multifacético y mantenernos informados, podemos transformar la preocupación por la inflación en una oportunidad para fortalecer nuestra posición financiera. Proteger el capital no es solo preservar lo que tenemos, sino asegurar nuestra capacidad de crecimiento y bienestar a largo plazo en un entorno económico en constante cambio.