Gestión de Riesgos Financieros para PYMES en España: Estrategias
Advertisers
La gestión de riesgos financieros para PYMES en España es indispensable para asegurar su viabilidad y prosperidad en un entorno económico volátil, requiriendo estrategias proactivas y adaptativas para mitigar amenazas y aprovechar oportunidades.
En el dinámico panorama económico actual, la gestión de riesgos financieros para PYMES en España se ha convertido en un pilar fundamental para la supervivencia y el crecimiento sostenible. Las pequeñas y medianas empresas se enfrentan a un abanico de desafíos, desde la volatilidad del mercado hasta la presión inflacionaria y los cambios regulatorios. Comprender y anticipar estos riesgos no es solo una buena práctica, sino una necesidad imperante para asegurar la continuidad del negocio y su prosperidad más allá de 2026.
Entendiendo el Entorno de Riesgo Financiero para PYMES
El contexto económico español, influenciado por factores globales y locales, presenta un escenario complejo para las PYMES. La capacidad de identificar y comprender los riesgos financieros es el primer paso crucial para una gestión efectiva. Estos riesgos no solo se manifiestan en la cuenta de resultados, sino que pueden afectar la liquidez, la solvencia y la reputación de la empresa.
La adaptación a los cambios económicos, tecnológicos y políticos es vital. Las PYMES deben ser ágiles en su análisis del entorno, identificando amenazas potenciales antes de que se materialicen. Esto implica una vigilancia constante de indicadores macroeconómicos y sectoriales, así como una comprensión profunda de las particularidades de su propio mercado y cadena de valor.
Anúncios
Tipos de Riesgos Financieros Comunes
Existen diversos riesgos financieros que las PYMES deben considerar. Cada uno de ellos requiere un enfoque específico y una estrategia de mitigación adaptada.
- Riesgo de Mercado: Fluctuaciones en tipos de cambio, tipos de interés o precios de materias primas que pueden impactar los costes o ingresos.
- Riesgo de Crédito: Posibilidad de que clientes o socios comerciales no cumplan con sus obligaciones de pago, afectando la liquidez.
- Riesgo de Liquidez: Incapacidad de la empresa para cumplir con sus obligaciones a corto plazo debido a la falta de efectivo disponible.
- Riesgo Operacional: Fallos en procesos internos, sistemas, personas o eventos externos que puedan causar pérdidas financieras.
La identificación temprana de estos riesgos permite a las PYMES desarrollar planes de contingencia adecuados, minimizando el impacto negativo en su estabilidad financiera. Es un ejercicio continuo que debe integrarse en la cultura empresarial.
Evaluación y Medición de Riesgos: Herramientas y Métodos
Una vez identificados los riesgos, el siguiente paso es evaluarlos y medirlos. Esto proporciona una base sólida para priorizar los esfuerzos de mitigación y asignar recursos de manera eficiente. La evaluación no debe ser un proceso estático, sino una revisión periódica que se ajuste a las circunstancias cambiantes del negocio y del mercado.
Las PYMES, a menudo con recursos limitados, pueden beneficiarse de enfoques simplificados pero efectivos para esta tarea. La clave es la consistencia y la relevancia de los datos utilizados para el análisis. La falta de una evaluación adecuada puede llevar a decisiones financieras erróneas y a una exposición innecesaria a pérdidas.
Anúncios
Métodos Cuantitativos y Cualitativos
Existen diversas metodologías para evaluar los riesgos financieros, combinando aspectos cuantitativos y cualitativos para obtener una visión integral.
- Análisis de Escenarios: Simular diferentes situaciones económicas (optimista, pesimista, normal) para entender el impacto potencial en las finanzas de la empresa.
- Análisis de Sensibilidad: Determinar cómo los cambios en una variable clave (por ejemplo, el tipo de interés) afectan los resultados financieros.
- Matriz de Riesgos: Clasificar los riesgos según su probabilidad de ocurrencia y su impacto potencial, permitiendo una priorización clara.
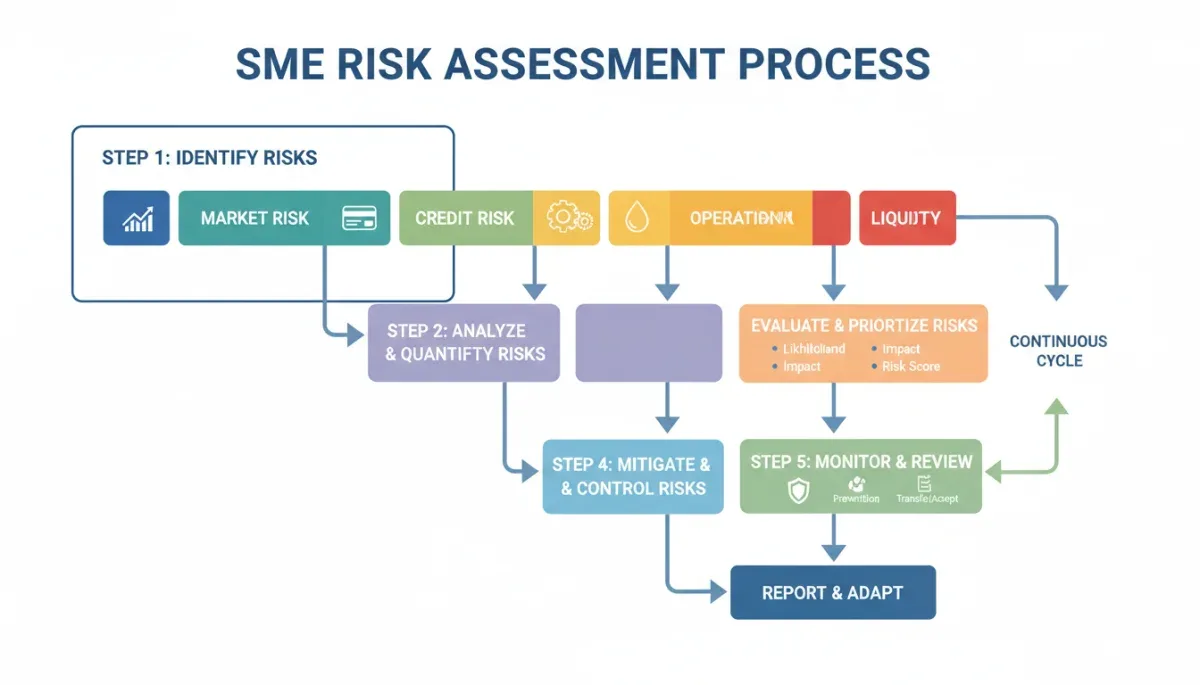
Estas herramientas, aunque puedan parecer complejas, pueden adaptarse a la escala de una PYME y ser implementadas con la ayuda de software de gestión o asesoramiento especializado. La medición precisa de los riesgos es fundamental para tomar decisiones informadas y desarrollar estrategias de mitigación efectivas.
Estrategias de Mitigación y Control para 2026
Con una comprensión clara de los riesgos identificados y medidos, las PYMES pueden desarrollar e implementar estrategias robustas para mitigarlos. Estas estrategias deben ser proactivas y estar integradas en la planificación estratégica del negocio, no ser meras reacciones a eventos adversos.
El objetivo no es eliminar todos los riesgos, lo cual es imposible, sino reducirlos a un nivel aceptable y manejable. Esto implica un equilibrio entre la inversión en medidas de control y el potencial impacto del riesgo. Las estrategias deben ser flexibles y revisarse regularmente para asegurar su eficacia.
Diversificación y Cobertura
La diversificación es una herramienta poderosa para reducir la exposición a riesgos específicos. No solo se aplica a las inversiones, sino también a la base de clientes, proveedores y mercados geográficos.
- Diversificación de Clientes: Evitar la dependencia excesiva de un único cliente para reducir el riesgo de crédito.
- Diversificación de Proveedores: Contar con múltiples fuentes para insumos clave, mitigando el riesgo de interrupción de la cadena de suministro.
- Cobertura de Riesgos de Mercado: Utilizar instrumentos financieros (futuros, opciones) para protegerse contra fluctuaciones adversas en tipos de cambio o precios de materias primas, aunque esto puede ser más complejo para PYMES.
Otra estrategia fundamental es la gestión de la liquidez. Mantener reservas de efectivo adecuadas y líneas de crédito pre-aprobadas puede ser crucial para afrontar imprevistos. Un control riguroso de los flujos de caja es esencial para anticipar posibles déficits.
El Papel de la Tecnología y la Digitalización
En la era digital, la tecnología juega un papel transformador en la gestión de riesgos financieros para PYMES. Las herramientas digitales ofrecen capacidades de análisis, monitoreo y automatización que antes estaban fuera del alcance de las pequeñas y medianas empresas. La inversión en soluciones tecnológicas adecuadas puede mejorar significativamente la eficiencia y la precisión de la gestión de riesgos.
La digitalización no solo se refiere a la implementación de software, sino a la adopción de una mentalidad que valora el dato y la automatización. Esto permite a las PYMES reaccionar más rápidamente a los cambios del mercado y a las amenazas emergentes, transformando los datos en información accionable para la toma de decisiones.
Herramientas Digitales para la Gestión de Riesgos
Existen diversas soluciones tecnológicas que las PYMES pueden adoptar para fortalecer su gestión de riesgos:
- Software de Gestión Financiera (ERP): Integrar procesos contables, financieros y operativos para una visión unificada y en tiempo real.
- Plataformas de Análisis de Datos: Utilizar herramientas que permitan analizar grandes volúmenes de datos para identificar patrones y predecir riesgos.
- Sistemas de Monitorización de Crédito: Evaluar la solvencia de clientes y proveedores de forma continua, alertando sobre posibles deterioros.
- Ciberseguridad: Proteger los sistemas y datos financieros de ataques cibernéticos, un riesgo operacional creciente.
La implementación de estas herramientas debe hacerse de forma gradual y adaptada a las necesidades específicas de cada PYME, buscando soluciones escalables y con un buen soporte técnico. La tecnología es un aliado estratégico en la resiliencia financiera.
Planificación de Contingencias y Resiliencia Financiera
A pesar de las mejores estrategias de mitigación, algunos riesgos pueden materializarse. Por ello, la planificación de contingencias es un componente esencial de la gestión de riesgos financieros. Un plan de contingencia detalla las acciones a tomar cuando un evento adverso ocurre, minimizando su impacto y facilitando la recuperación.
La resiliencia financiera se construye no solo evitando problemas, sino también teniendo la capacidad de recuperarse rápidamente de ellos. Para las PYMES, esto significa tener un "colchón" financiero y procedimientos claros para afrontar situaciones de crisis, como una caída inesperada de ventas o un aumento súbito de costes.
Elementos Clave de un Plan de Contingencia
Un plan de contingencia efectivo debe ser claro, conciso y conocido por el personal clave de la empresa. Su elaboración debe ser un ejercicio colaborativo.
- Fondo de Emergencia: Establecer una reserva de efectivo para cubrir gastos operativos durante un período de crisis.
- Líneas de Crédito de Respaldo: Negociar previamente con entidades financieras la disponibilidad de fondos en caso de necesidad.
- Protocolos de Comunicación: Definir cómo se comunicará la empresa con clientes, proveedores y empleados durante una crisis.
- Planes de Recuperación de Desastres: Especialmente para riesgos tecnológicos, asegurar la continuidad de las operaciones críticas.
La revisión periódica de estos planes y la realización de simulacros pueden asegurar que la empresa esté preparada para reaccionar de manera efectiva ante cualquier eventualidad. La resiliencia no es un estado, sino un proceso continuo de adaptación y mejora.
Perspectivas Futuras: 2026 y Más Allá
Mirando hacia 2026 y los años venideros, la gestión de riesgos financieros para PYMES en España seguirá evolucionando. Factores como la sostenibilidad, la inteligencia artificial, la ciberseguridad avanzada y los cambios demográficos presentarán nuevos desafíos y oportunidades. Las PYMES que adopten una visión a largo plazo y se preparen para estas tendencias estarán mejor posicionadas para prosperar.
La integración de criterios ESG (Ambientales, Sociales y de Gobernanza) en la gestión de riesgos será cada vez más relevante, no solo por cumplimiento normativo, sino como un factor de ventaja competitiva y acceso a financiación. La sostenibilidad ya no es una opción, sino una expectativa de inversores y consumidores.
Tendencias Clave a Observar
Anticipar las tendencias futuras permite a las PYMES ajustar sus estrategias de gestión de riesgos de manera proactiva.
- Regulación Financiera: Posibles cambios en la normativa que afecten el acceso a crédito o los requisitos de capital.
- Ciberriesgos Crecientes: La sofisticación de los ataques cibernéticos exigirá una inversión continua en seguridad.
- Economía Verde: Oportunidades y riesgos asociados a la transición hacia modelos de negocio más sostenibles.
- Globalización y Geopolítica: Eventos internacionales pueden tener impactos rápidos y significativos en las cadenas de suministro y los mercados.
La capacidad de adaptación y la innovación serán cualidades cruciales para las PYMES. Aquellas que inviertan en conocimiento, tecnología y talento estarán mejor equipadas para navegar por la incertidumbre y convertir los desafíos en oportunidades de crecimiento. La gestión de riesgos no es un coste, sino una inversión en el futuro.
| Punto Clave | Descripción Breve |
|---|---|
| Evaluación de Riesgos | Identificar y medir riesgos de mercado, crédito, liquidez y operativos mediante análisis de escenarios. |
| Estrategias de Mitigación | Implementar diversificación de clientes/proveedores y cobertura para reducir la exposición a riesgos. |
| Tecnología y Digitalización | Adoptar software de gestión financiera y herramientas de análisis para mejorar el control de riesgos. |
| Planificación de Contingencias | Desarrollar fondos de emergencia y protocolos claros para afrontar crisis inesperadas. |
Preguntas Frecuentes sobre la Gestión de Riesgos Financieros
¿Por qué es crucial la gestión de riesgos financieros para una PYME en España?▼Es crucial porque permite a las PYMES anticipar y mitigar amenazas que podrían afectar su liquidez, solvencia y rentabilidad. En un entorno económico volátil, una gestión proactiva asegura la continuidad del negocio y fomenta un crecimiento sostenible, protegiendo la inversión y el empleo.
¿Cuáles son los tipos de riesgos financieros más comunes para las PYMES?▼Los más comunes incluyen el riesgo de mercado (fluctuaciones de tipos de cambio o interés), riesgo de crédito (impago de clientes), riesgo de liquidez (falta de efectivo para obligaciones) y riesgo operacional (fallos internos o externos que causan pérdidas). Identificarlos es el primer paso.
¿Cómo puede la digitalización ayudar a una PYME en la gestión de riesgos?▼La digitalización ofrece herramientas como software ERP, plataformas de análisis de datos y sistemas de monitoreo de crédito. Estas soluciones automatizan procesos, proporcionan información en tiempo real y mejoran la capacidad de la empresa para identificar, medir y responder a los riesgos de manera más eficiente y precisa.
¿Qué papel juega un plan de contingencia en la resiliencia financiera de una PYME?▼Un plan de contingencia es vital para la resiliencia, ya que detalla las acciones a seguir frente a eventos adversos inesperados. Incluye fondos de emergencia, líneas de crédito de respaldo y protocolos de comunicación, permitiendo a la PYME minimizar el impacto y recuperarse rápidamente de crisis financieras.
¿Qué tendencias futuras afectarán la gestión de riesgos financieros para PYMES en España?▼Las tendencias clave incluyen la creciente importancia de los criterios ESG, el aumento de los ciberriesgos, la regulación financiera evolutiva y los impactos de la globalización. Las PYMES deberán adaptarse e integrar estas consideraciones para mantener su competitividad y asegurar su viabilidad futura.
Conclusión Final
La gestión de riesgos financieros para PYMES en España no es una tarea opcional, sino una estrategia esencial para la supervivencia y el éxito a largo plazo. En un entorno económico que promete seguir siendo dinámico y desafiante, la capacidad de anticipar, evaluar y mitigar los riesgos será el diferenciador clave. Adoptar una cultura de gestión de riesgos proactiva, apoyarse en la tecnología y desarrollar planes de contingencia robustos permitirá a las PYMES españolas no solo navegar las incertidumbres de 2026 y más allá, sino también identificar nuevas oportunidades de crecimiento y consolidar su posición en el mercado. La inversión en estas prácticas es, en esencia, una inversión en el futuro y la resiliencia de la empresa.