Assurance vieillesse TNS 2026 : Cotisations et droits retraite
Advertisers
L’assurance vieillesse des travailleurs non-salariés (TNS) en 2026, en France, s’adapte aux évolutions législatives, impactant directement les cotisations et les droits à la retraite des professionnels indépendants.
Planifier sa retraite est une démarche cruciale, et pour les travailleurs non-salariés (TNS), elle revêt une complexité particulière. En 2026, l’environnement de l’assurance vieillesse TNS 2026 connaît des ajustements significatifs qu’il est impératif de comprendre pour anticiper sereinement son avenir. Comment ces changements impacteront-ils vos cotisations ? Quels seront vos droits à la retraite ? Cet article vous guide à travers les subtilités du système, vous offrant les clés pour optimiser votre prévoyance.
Comprendre le régime d’assurance vieillesse des TNS en 2026
Le régime d’assurance vieillesse des travailleurs non-salariés (TNS) en France est un pilier essentiel de leur protection sociale. En 2026, ce régime, principalement géré par la Sécurité Sociale des Indépendants (SSI), anciennement le RSI, continue d’évoluer pour s’adapter aux dynamiques économiques et démographiques du pays. Il est crucial pour chaque TNS de saisir les fondements de ce système pour assurer une planification retraite efficace.
Ce régime est un système par répartition, où les cotisations actuelles des actifs financent les pensions des retraités. Pour les TNS, la spécificité réside dans le calcul des cotisations, souvent basé sur les revenus professionnels de l’année précédente, avec des ajustements pour les débuts d’activité ou les variations de revenus. Comprendre ces mécanismes est la première étape vers une gestion proactive de sa retraite.
Anúncios
Les principes fondamentaux du régime TNS
Le régime de retraite des TNS est structuré autour de plusieurs principes qui déterminent l’acquisition des droits. Il s’agit d’un système à points pour la retraite complémentaire et d’un régime de base en annuités. Ces deux composantes sont intrinsèquement liées et contribuent à la pension finale.
- Régime de base : Il permet l’acquisition de trimestres validés, essentiels pour le calcul du taux plein. Le nombre de trimestres requis pour une retraite à taux plein varie en fonction de l’année de naissance.
- Régime complémentaire : Fonctionne par points. Chaque euro cotisé permet d’acquérir un certain nombre de points, qui seront convertis en pension au moment du départ à la retraite.
- Cotisations obligatoires : Elles couvrent à la fois le régime de base et le régime complémentaire, garantissant une protection minimale.
Évolutions récentes et prévues pour 2026
Les réformes des retraites en France sont fréquentes et 2026 ne fera pas exception. Les TNS doivent être attentifs aux annonces gouvernementales et aux ajustements législatifs. Ces changements peuvent concerner l’âge légal de départ, le nombre de trimestres requis, ou encore les modalités de calcul des pensions. Une veille constante est donc indispensable pour adapter sa stratégie de prévoyance. L’objectif est souvent de garantir la pérennité du système, mais cela peut impliquer des efforts supplémentaires pour les cotisants.
En conclusion de cette section, le régime d’assurance vieillesse des TNS est un système complexe mais essentiel. Sa compréhension approfondie, en tenant compte des spécificités de 2026, est fondamentale pour tous les travailleurs indépendants soucieux de leur avenir.
Calcul des cotisations vieillesse pour les TNS en 2026
Le calcul des cotisations vieillesse est une préoccupation majeure pour tout travailleur non-salarié. En 2026, les principes restent similaires aux années précédentes mais il est important de noter que les taux et les plafonds peuvent être ajustés, impactant directement le montant dû. Ces cotisations sont déterminées en fonction des revenus professionnels non-salariés, avec des seuils et des taux spécifiques pour le régime de base et le régime complémentaire.
Anúncios
Il est crucial de bien comprendre comment ces cotisations sont calculées pour éviter les mauvaises surprises et pour planifier au mieux sa trésorerie. Une estimation précise permet non seulement de respecter ses obligations, mais aussi d’optimiser ses droits futurs à la retraite.
Les bases de calcul des cotisations
Les cotisations vieillesse des TNS sont assises sur le revenu professionnel non-salarié (RPNS), qui est le bénéfice fiscal réalisé par l’activité indépendante. Pour les micro-entrepreneurs, le calcul est simplifié et basé sur un pourcentage du chiffre d’affaires. Pour les autres TNS, le RPNS est soumis à des taux de cotisation différents selon qu’il s’agit de la part de base ou de la part complémentaire.
- Plafond Annuel de la Sécurité Sociale (PASS) : Le PASS est un indicateur clé. Les cotisations sont souvent calculées sur une fraction du revenu jusqu’à un certain multiple du PASS, puis sur une autre fraction au-delà.
- Revenus N-1 et N-2 : Les cotisations provisionnelles sont souvent calculées sur la base des revenus des années précédentes (N-1 ou N-2), puis régularisées une fois les revenus définitifs connus.
- Taux de cotisation : Ces taux sont fixés annuellement et peuvent varier légèrement. Il est essentiel de se référer aux barèmes en vigueur pour 2026.
Simulations et outils d’aide au calcul
Pour aider les TNS à estimer leurs cotisations, plusieurs outils et simulateurs en ligne sont disponibles. Ces outils, souvent proposés par l’URSSAF ou des organismes spécialisés, permettent d’obtenir une estimation personnalisée en fonction de son statut et de ses revenus. Utiliser ces ressources est une démarche préventive et éclairée.
Il est également recommandé de consulter un expert-comptable ou un conseiller en protection sociale. Ces professionnels peuvent offrir des conseils personnalisés, aider à optimiser les charges sociales et anticiper les régularisations. La complexité du système justifie souvent un accompagnement expert pour s’assurer de la conformité et de l’optimisation.
En somme, le calcul des cotisations vieillesse en 2026 pour les TNS demande une attention particulière aux détails. Une bonne compréhension des bases de calcul et l’utilisation des outils appropriés sont indispensables pour une gestion financière saine et une préparation efficace de sa retraite.
Droits à la retraite des TNS : Comment les acquérir en 2026 ?
L’acquisition des droits à la retraite pour les travailleurs non-salariés en 2026 est un processus qui dépend directement des cotisations versées tout au long de leur carrière. Ces droits se matérialisent principalement par l’obtention de trimestres pour le régime de base et de points pour le régime complémentaire. Chaque année d’activité indépendante contribue à construire ce capital retraite, mais des règles spécifiques encadrent cette acquisition.
Il est fondamental de comprendre ces mécanismes pour s’assurer que chaque période d’activité est pleinement valorisée et que les droits sont maximisés en vue d’une future pension. Les TNS doivent être proactifs dans le suivi de leurs relevés de carrière pour corriger toute anomalie éventuelle.
Validation des trimestres et acquisition de points
Pour valider un trimestre au régime de base, il faut avoir cotisé sur la base d’un revenu minimum, dont le montant est actualisé chaque année. En 2026, ce seuil sera communiqué par les autorités compétentes. L’objectif est d’atteindre le nombre de trimestres requis pour bénéficier d’une retraite à taux plein, évitant ainsi des décotes sur la pension.
- Validation des trimestres : Quatre trimestres peuvent être validés par an, sous réserve d’avoir cotisé sur un revenu suffisant. Il n’est pas nécessaire de travailler toute l’année pour les valider, seule la base de revenu compte.
- Acquisition des points : Les cotisations au régime complémentaire sont converties en points. La valeur d’achat du point et la valeur de service du point sont révisées périodiquement, influençant directement le montant de la future pension complémentaire.
- Carrière mixte : Les TNS ayant eu une carrière mixte (salarié et indépendant) cumulent des droits dans différents régimes. Une coordination est prévue pour le calcul de la pension finale.
Impact des faibles revenus ou des interruptions d’activité
Les périodes de faibles revenus ou d’interruptions d’activité peuvent avoir un impact significatif sur l’acquisition des droits. Un revenu inférieur au seuil minimum annuel ne permet pas de valider quatre trimestres, ce qui peut entraîner un manque de trimestres au moment du départ à la retraite. Des solutions existent, comme le rachat de trimestres, mais elles ont un coût.
Il est essentiel de consulter régulièrement son relevé de carrière, disponible sur le site de l’Assurance Retraite. Cela permet de vérifier que tous les trimestres et points ont bien été enregistrés et de signaler toute erreur. Une vigilance accrue est la meilleure garantie pour sécuriser ses droits à la retraite.
En résumé, l’acquisition des droits à la retraite pour les TNS en 2026 est un processus qui exige rigueur et suivi. La validation des trimestres et l’accumulation de points sont les piliers de cette acquisition, et une bonne compréhension de ces mécanismes est indispensable pour une retraite sereine.
Réformes et perspectives pour l’assurance vieillesse TNS en 2026
L’année 2026 s’inscrit dans un contexte de réformes continues du système de retraite français, et l’assurance vieillesse des TNS n’y échappe pas. Les ajustements peuvent être motivés par des impératifs budgétaires, démographiques ou par la volonté d’harmoniser davantage les régimes. Anticiper ces changements est essentiel pour les TNS afin d’adapter leurs stratégies de prévoyance et d’investissement.
Ces réformes peuvent introduire de nouvelles règles concernant l’âge de départ, les modalités de calcul des pensions, ou encore les taux de cotisation. Rester informé des discussions et des décisions politiques est une démarche proactive pour tous les indépendants.
Les grands axes des réformes prévues
Les réformes récentes et celles à venir visent souvent à garantir l’équilibre financier du système de retraite. Pour les TNS, cela peut se traduire par une augmentation progressive de l’âge légal de départ, une révision du nombre de trimestres requis pour une retraite à taux plein, ou des modifications dans la formule de calcul des pensions. Ces mesures sont généralement annoncées avec un certain préavis, permettant aux assurés de s’y préparer.
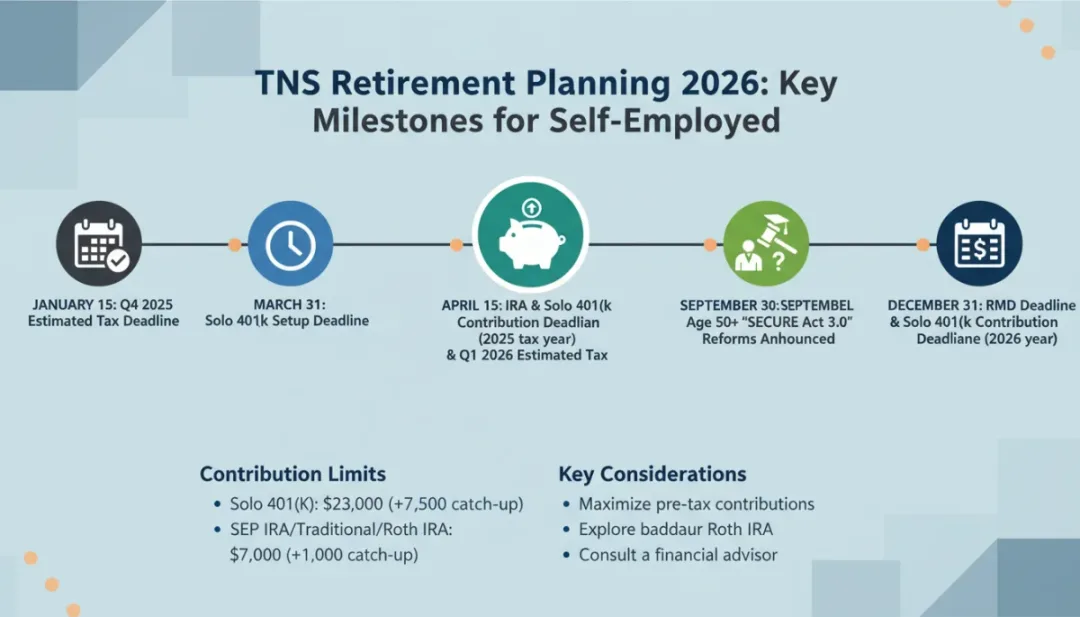
- Harmonisation des régimes : La tendance est à une plus grande convergence entre les régimes de retraite, ce qui pourrait simplifier le calcul des pensions pour les carrières mixtes.
- Âge de départ : L’âge légal de départ à la retraite et l’âge d’annulation de la décote sont des points clés qui peuvent être ajustés.
- Durée de cotisation : Le nombre de trimestres requis pour bénéficier d’une retraite à taux plein est régulièrement réévalué.
Impact des réformes sur la planification retraite des TNS
Chaque réforme a des conséquences directes sur la planification retraite des TNS. Un allongement de la durée de cotisation peut signifier travailler plus longtemps ou envisager des solutions d’épargne complémentaire plus robustes. Une modification des taux de cotisation peut impacter la trésorerie de l’entreprise. Il est donc vital d’intégrer ces paramètres dans sa stratégie financière à long terme.
La flexibilité et l’adaptabilité sont des qualités essentielles pour les TNS face à ces changements. Se tenir informé, simuler régulièrement sa future pension et, si nécessaire, ajuster ses efforts d’épargne sont des actions primordiales. Les réformes, bien que parfois contraignantes, sont aussi l’occasion de réévaluer ses objectifs et de consolider sa sécurité financière future.
En conclusion, les réformes et perspectives pour l’assurance vieillesse TNS en 2026 exigent une vigilance constante. Les TNS doivent être prêts à ajuster leur planification retraite en fonction des évolutions législatives pour garantir la pérennité de leurs droits.
Stratégies d’optimisation pour les TNS : Complémentaires et épargne
Face aux incertitudes et aux évolutions du régime d’assurance vieillesse obligatoire, les travailleurs non-salariés ont tout intérêt à mettre en place des stratégies d’optimisation pour leur retraite. Cela passe souvent par la souscription de contrats de retraite complémentaire facultatifs et par la mise en place d’une épargne personnelle diversifiée. Ces dispositifs permettent de pallier les éventuelles lacunes du régime de base et d’assurer un niveau de vie confortable une fois l’activité professionnelle terminée.
L’objectif est de construire un complément de revenus qui s’ajoutera à la pension versée par la Sécurité Sociale des Indépendants. Il s’agit d’une démarche proactive pour prendre en main son avenir financier.
Les contrats de retraite complémentaire facultatifs
Plusieurs solutions existent pour les TNS souhaitant se constituer une retraite complémentaire. Le Plan d’Épargne Retraite (PER) est devenu le dispositif de référence, remplaçant les anciens contrats Madelin et PERP. Le PER offre un cadre fiscal avantageux, permettant de déduire les versements de son revenu imposable, dans certaines limites.
- Le Plan d’Épargne Retraite (PER) : Il permet de se constituer un capital ou une rente viagère à la retraite. Les fonds sont investis sur différents supports (fonds euros, unités de compte) en fonction du profil de risque de l’épargnant.
- Avantages fiscaux : Les cotisations versées sur un PER sont déductibles du revenu imposable, ce qui peut générer une économie d’impôt significative.
- Flexibilité : Le PER offre une plus grande flexibilité que les anciens dispositifs, notamment en ce qui concerne les conditions de sortie (capital ou rente) et les cas de déblocage anticipé.
L’épargne personnelle diversifiée
Au-delà des contrats dédiés à la retraite, il est judicieux pour les TNS de diversifier leur épargne personnelle. L’assurance vie, les Plans d’Épargne en Actions (PEA), ou l’investissement immobilier peuvent constituer des compléments pertinents pour préparer sa retraite.
Ces placements offrent des liquidités différentes et des rendements variés, permettant de construire un patrimoine résilient. Il est conseillé de consulter un conseiller en gestion de patrimoine pour élaborer une stratégie personnalisée, adaptée à ses objectifs et à sa situation financière.
En conclusion, l’optimisation de sa retraite pour les TNS en 2026 passe par une combinaison intelligente de contrats complémentaires et d’épargne personnelle. Ces stratégies permettent de sécuriser son avenir financier et de maintenir un niveau de vie souhaité une fois à la retraite.
Impact des statuts juridiques sur l’assurance vieillesse TNS
Le statut juridique choisi par un travailleur non-salarié a des répercussions directes sur son régime d’assurance vieillesse, ses cotisations et, in fine, ses droits à la retraite. Que l’on soit micro-entrepreneur, gérant majoritaire de SARL ou associé d’une société civile, les règles peuvent varier considérablement. Comprendre ces distinctions est fondamental pour faire un choix éclairé et optimiser sa protection sociale.
Il est essentiel de ne pas sous-estimer l’impact du statut juridique sur la retraite. Une mauvaise appréciation peut entraîner des cotisations inadaptées ou des droits moindres à terme. C’est pourquoi une analyse approfondie est nécessaire dès la création de l’activité ou lors de son évolution.
Micro-entreprise et retraite : Spécificités 2026
Le régime de la micro-entreprise, très prisé pour sa simplicité, présente des spécificités en matière de retraite. Les cotisations sont calculées sur le chiffre d’affaires réalisé, après application d’un abattement forfaitaire. Pour valider des trimestres, le micro-entrepreneur doit réaliser un chiffre d’affaires minimum, qui est ajusté chaque année.
- Calcul simplifié : Les cotisations sont proportionnelles au chiffre d’affaires, ce qui facilite la gestion mais peut limiter l’acquisition de droits en cas de faible activité.
- Seuils de validation : Pour valider 4 trimestres, un certain niveau de chiffre d’affaires est requis. En deçà, le nombre de trimestres validés sera inférieur.
- Complémentaire facultative : Il est souvent recommandé aux micro-entrepreneurs de souscrire une retraite complémentaire facultative pour pallier les potentielles lacunes du régime de base.
Autres statuts TNS et leurs régimes de retraite
Pour les autres statuts TNS, comme les gérants majoritaires de SARL, les associés d’EURL, ou les professions libérales, le régime d’assurance vieillesse est également spécifique. Les cotisations sont basées sur le revenu professionnel, mais les règles de calcul et les taux peuvent différer de ceux de la micro-entreprise. Les professions libérales, par exemple, cotisent à des caisses spécifiques (CIPAV, CARMF, etc.) qui ont leurs propres règles.
Il est primordial de se renseigner précisément sur le régime applicable à son statut et de consulter les barèmes de cotisations pour 2026. Une bonne connaissance de ces éléments permet d’anticiper les charges sociales et d’estimer au mieux ses futurs droits à la retraite.
En conclusion, le choix du statut juridique impacte fortement l’assurance vieillesse TNS. Une compréhension claire des implications de chaque statut sur les cotisations et les droits est essentielle pour une planification retraite efficace et sereine en 2026.
Préparer sa retraite de TNS : Conseils et bonnes pratiques pour 2026
Préparer sa retraite en tant que travailleur non-salarié est une démarche qui s’inscrit sur le long terme et qui nécessite une approche méthodique. En 2026, avec les évolutions constantes du système, il est plus que jamais essentiel d’adopter de bonnes pratiques pour sécuriser son avenir financier. Cela implique une combinaison de vigilance administrative, de planification financière et de stratégies d’épargne.
L’objectif est de ne pas se retrouver démuni au moment du départ à la retraite, mais de pouvoir jouir d’une période de repos bien méritée avec des revenus suffisants pour maintenir son niveau de vie.
Suivi régulier de son relevé de carrière
Le relevé de carrière est le document le plus important pour suivre l’évolution de ses droits à la retraite. Il récapitule tous les trimestres validés et les points acquis. Il est crucial de le consulter régulièrement, au moins une fois par an, et de vérifier l’exactitude des informations. Toute erreur ou omission doit être signalée sans tarder à l’organisme compétent (Sécurité Sociale des Indépendants ou caisse de retraite spécifique).
- Vérification des informations : Assurez-vous que toutes vos périodes d’activité sont bien prises en compte et que les revenus déclarés correspondent à ceux qui ont servi de base aux cotisations.
- Anticipation des manques : Un suivi régulier permet d’identifier les éventuels manques de trimestres ou de points et d’anticiper les solutions (rachat de trimestres, poursuite d’activité).
- Service en ligne : Le service en ligne de l’Assurance Retraite ou des caisses spécifiques offre un accès facile et sécurisé à votre relevé de carrière.
Consultation d’experts et optimisation fiscale
La complexité du système de retraite et les spécificités des TNS justifient pleinement le recours à des professionnels. Un expert-comptable peut vous aider à optimiser vos revenus professionnels et donc vos cotisations. Un conseiller en gestion de patrimoine peut vous orienter vers les meilleures solutions d’épargne et de placement adaptées à votre profil et à vos objectifs.
L’optimisation fiscale, notamment via le PER, permet de réduire son impôt tout en préparant sa retraite. Il est important de bien comprendre les plafonds de déduction et les implications fiscales des différents placements. Chaque décision doit être prise en connaissance de cause, après avoir pesé les avantages et les inconvénients.
En conclusion, une préparation rigoureuse de sa retraite de TNS en 2026 repose sur un suivi attentif de ses droits, une planification financière proactive et l’accompagnement d’experts. Ces bonnes pratiques sont les garantes d’une retraite sereine et conforme à ses attentes.
Anticiper les défis et maximiser les opportunités pour 2026
L’année 2026, bien qu’elle puisse apporter son lot de défis liés aux ajustements réglementaires, offre également des opportunités pour les TNS qui sauront les saisir. Anticiper les évolutions est la clé pour transformer les contraintes potentielles en leviers d’optimisation. Cela implique une veille active sur l’actualité des retraites et une capacité à adapter sa stratégie personnelle et professionnelle.
Les défis peuvent inclure des cotisations potentiellement plus élevées ou un âge de départ reculé, mais les opportunités résident dans les nouveaux dispositifs d’épargne ou les incitations à la planification.
Défis potentiels pour les TNS en 2026
Le principal défi pour les TNS en 2026 pourrait être l’adaptation à des règles de calcul de pension ou à des durées de cotisation plus exigeantes. Cela pourrait nécessiter un ajustement de la durée de l’activité professionnelle ou une augmentation de l’effort d’épargne personnel. La volatilité économique peut également impacter les revenus, et par conséquent, les bases de calcul des cotisations.
- Augmentation des cotisations : Des taux ou des assiettes de cotisation révisés à la hausse pourraient impacter la trésorerie des TNS.
- Allongement de la durée de cotisation : Un nombre de trimestres requis plus élevé signifie potentiellement travailler plus longtemps pour obtenir une retraite à taux plein.
- Complexité administrative : Les changements peuvent rendre le système plus complexe à appréhender, nécessitant davantage de temps ou de conseils.
Opportunités et conseils pour une transition réussie
Malgré les défis, 2026 peut être l’occasion de renforcer sa stratégie de retraite. Les opportunités peuvent se présenter sous la forme de nouveaux produits d’épargne retraite plus performants ou d’incitations fiscales pour les compléments de revenus. La digitalisation des services de l’Assurance Retraite facilite également le suivi et la gestion de ses droits.
Il est conseillé de réaliser un bilan retraite complet avec un professionnel. Cela permet d’avoir une vision claire de sa situation actuelle, d’estimer sa future pension et d’identifier les marges de manœuvre pour l’optimiser. La proactivité est la meilleure alliée des TNS pour une transition réussie vers la retraite.
En conclusion de cette section, anticiper les défis et saisir les opportunités est une démarche essentielle pour les TNS en 2026. Une planification rigoureuse et une adaptation constante aux évolutions du système sont les clés d’une retraite sereine et bien préparée.
| Point Clé | Description Brève |
|---|---|
| Calcul Cotisations TNS 2026 | Basé sur le revenu professionnel non-salarié (RPNS), avec des taux et plafonds ajustés annuellement, notamment le PASS. |
| Acquisition Droits Retraite | Validation de trimestres pour le régime de base et acquisition de points pour la retraite complémentaire, selon les cotisations versées. |
| Réformes et Impact | Les réformes continues peuvent modifier l’âge de départ, les durées de cotisation et les modalités de calcul des pensions. |
| Optimisation et Préparation | Utilisation du PER, épargne diversifiée, et consultation d’experts pour sécuriser et maximiser sa retraite. |
Questions fréquentes sur l’assurance vieillesse TNS en 2026
Quels sont les principaux changements pour les TNS en 2026 concernant l’assurance vieillesse ?▼En 2026, les changements peuvent inclure des ajustements des taux de cotisation, des plafonds de revenus pour la validation de trimestres, et potentiellement des modifications de l’âge légal de départ ou du nombre de trimestres requis pour une retraite à taux plein. Il est crucial de consulter les mises à jour législatives officielles.
Comment sont calculées les cotisations vieillesse pour un micro-entrepreneur en 2026 ?▼Pour un micro-entrepreneur, les cotisations vieillesse en 2026 sont calculées sur un pourcentage de son chiffre d’affaires, après application d’un abattement forfaitaire. Ce pourcentage et les seuils de chiffre d’affaires pour valider des trimestres sont révisés annuellement par l’URSSAF.